Man, het lijkt wel of iedereen het nu over box 3 heeft. Gecompliceerde verhalen en iedereen gaat ervan uit dat je het meeste al snapt. Ik ga hier even terug naar de basis. Ik leg je uit hoe het systeem nu werkt en wat er dan in de aankomende jaren zou veranderen.
Zo zit het nu
Het heffingsvrij vermogen op spaargeld ligt nu op €59.357 per persoon. Met een fiscale partner is dat €118.714. Het belastingtarief is 36%.
Je betaalt dit percentage gelukkig niet over je hele spaarbedrag en ook niet over de rente die je bank echt heeft bijgeschreven. De Belastingdienst rekent een fictief rendement over je vermogen en belast alleen het deel dat boven de vrijstelling uitkomt.
Voor de voorlopige aanslag over 2026 staat het belastingpercentage op banktegoeden op 1,28%. Overige bezittingen, denk aan beleggingen, staan op 6%. Schulden staan op 2,70%, voorlopig en tellen pas mee boven een drempel van €3.800.
Wie tegenbewijs levert, laat het werkelijke rendement zien. Dan telt het heffingsvrij vermogen niet mee, en je betaalt de voordeligste optie tussen dat forfait en het werkelijke rendement. Het loont alleen als je echt minder winst/rendement hebt gemaakt dan het forfait aanneemt.
Een rekenvoorbeeld
Stel, je hebt alleen spaargeld, een mooi bedrag van €80.000. Verder ben je alleenstaand en je hebt geen schulden. De heffingskorting laten we hier even buiten beschouwing.
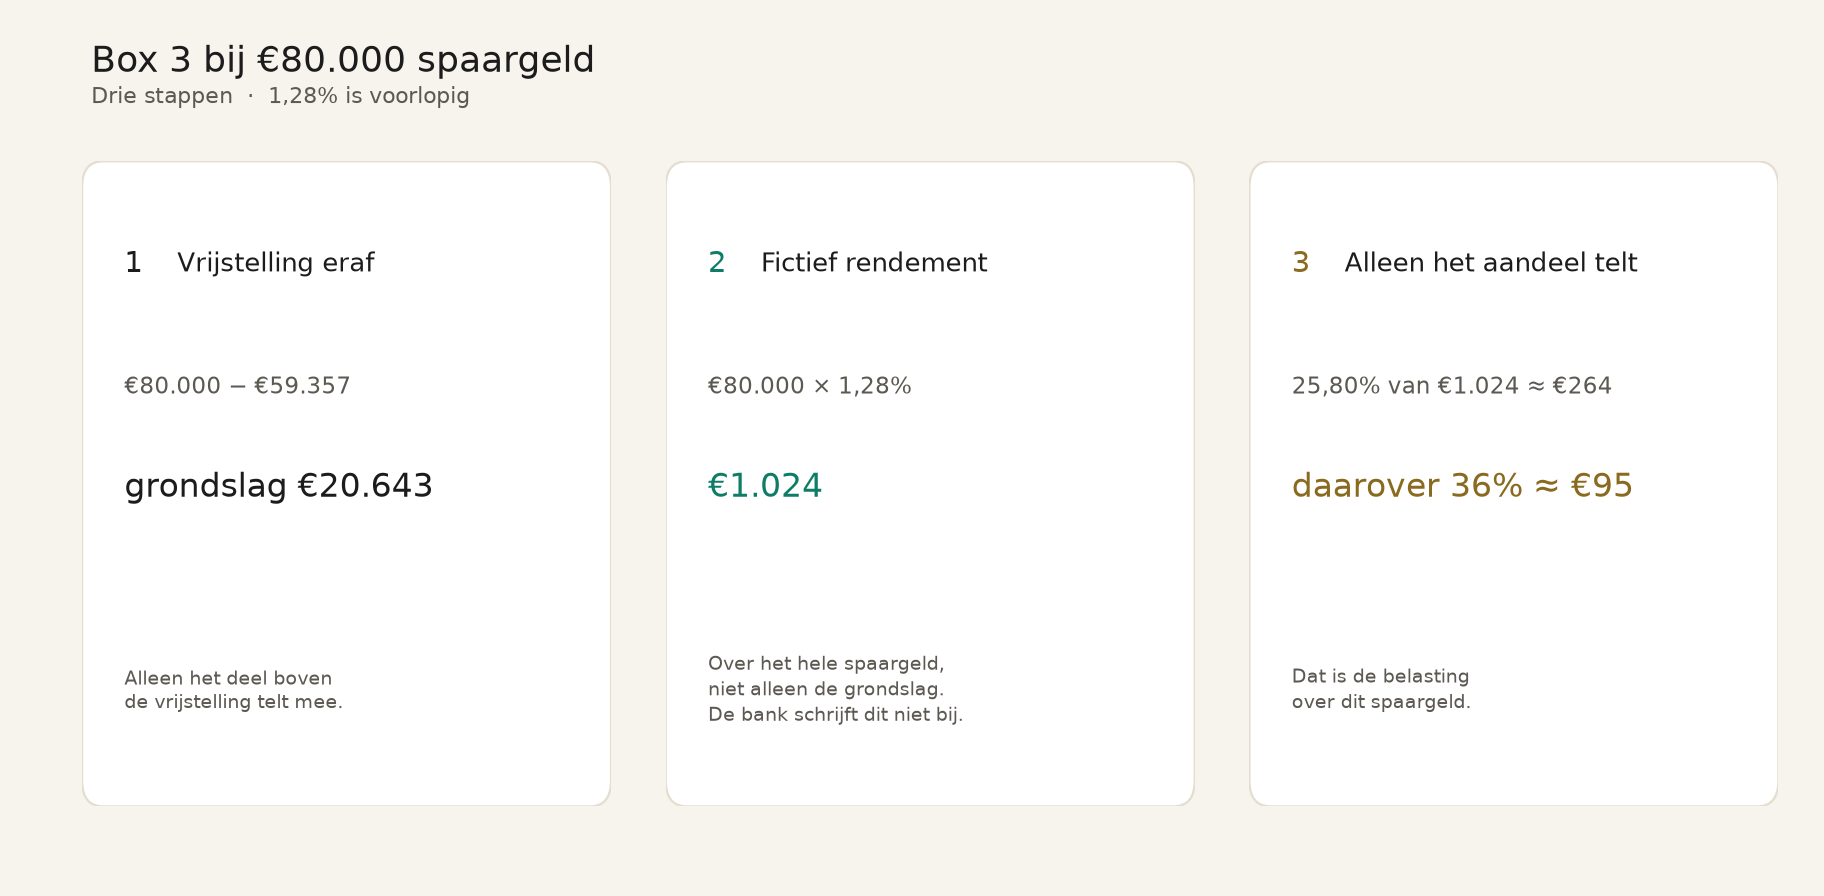
De vrijstelling is €59.357. Trek je dat van je spaargeld af (€80.000 – €59.357), dan houd je €20.643 over. Dat is de grondslag, het deel van je vermogen waar de belasting überhaupt over kan gaan.
Het voorlopige spaarpercentage van 1,28% rekent niet over die €20.643, maar over het hele spaargeld. €80.000 keer 1,28% is €1.024. Dat noemen ze het rendement, ook al heeft je bank dat bedrag niet echt bijgeschreven.
Van die €1.024 telt alleen het deel dat bij de grondslag hoort. €20.643 is 25,80% van €80.000, dus je neemt 25,80% van €1.024. Dat is ongeveer €264. Over dat stuk betaal je dan die 36% belasting.
36% van €264 is ongeveer €95 belasting. Naar mijn idee zou belasting betalen ook minder ingewikkeld kunnen, maar we wonen nou eenmaal in Nederland.
Met een fiscale partner is je vrijstelling €118.714. Met alleen 80.000 euro spaargeld blijf je daar dus onder. Je betaalt dan helemaal geen box 3-belasting.
Zit er een mix in, bijvoorbeeld €60.000 spaargeld en €20.000 overige bezittingen, dan blijft het totaal €80.000. De vrijstelling en de grondslag veranderen dus niet. Nog steeds €20.643, en nog steeds telt 25,80% van het rendement mee.
Het rendement zelf wel. Over het spaardeel rekent de fiscus het voorlopige percentage van 1,28%, dus €60.000 keer 1,28% is €768. Over de overige bezittingen ligt het percentage vast op 6,00%, dus €20.000 keer 6,00% is €1.200. Samen €1.968, en ook dat is een rekensom, geen bedrag dat je echt hebt ontvangen.
Van die €1.968 neem je weer 25,80%. Dat is ongeveer €508. Daarover betaal je 36%, en dat komt uit op ongeveer €183.
Zo zou het er na 2028 uitzien
Op 12 februari 2026 nam de Tweede Kamer de Wet werkelijk rendement box 3 aan. De Eerste Kamer heeft de stemming aangehouden. De hoofdregel in dat voorstel is vermogensaanwasbelasting: je zou dan ook betalen over winst die nog op papier staat, zonder dat je verkocht hebt.
Met andere woorden. Je moet belasting betalen over geld dat je nog helemaal niet hebt. Ja, echt waar.
De uitzondering is vermogenswinst, belasting op het moment van verkoop, voor onroerend goed en voor aandelen in start-ups.
Een extra wetsvoorstel wil financiële instrumenten aan die uitzondering toevoegen. Over aandelen, obligaties en opties zou je dan vanaf 2028 pas belasting betalen als je verkoopt en niet elk jaar over de stijging die nog op papier staat. Dat zou echt veel beter zijn dan die belasting op papieren winst.
De rest van het vermogen zou dan in 2030 volgen. Ongeveer 90% van het vermogen dat in waarde beweegt, zou al in 2028 meegaan. Maar ja, dat wetsvoorstel moet nog wel door de Eerste Kamer, dus erop rekenen kunnen we nu nog niet.
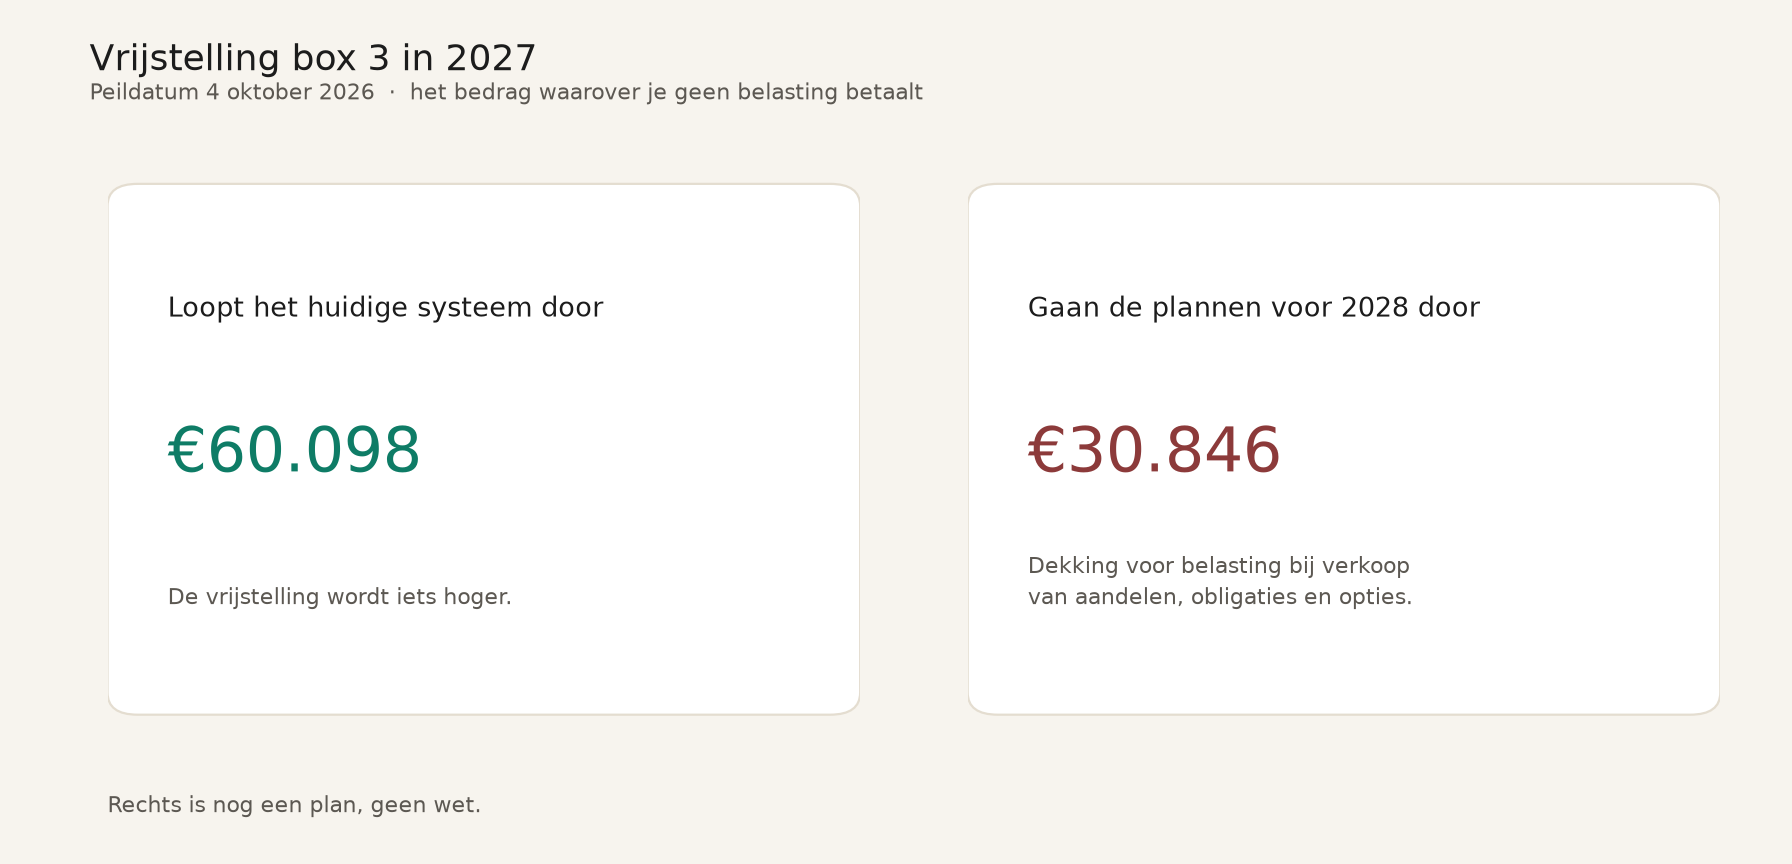
Ter dekking van dit plan willen ze het heffingsvrij vermogen in 2027 terugzetten naar het niveau van 2020. Dat was toen €30.846.
Het kabinet zegt erbij dat je bij 2% rente geen belasting betaalt over de eerste €50.000. Reken je €80.000 keer 2%, dan kom je op €1.600. Blijft de vrije grens €1.000 en het tarief 36%, dan is €600 keer 36% gelijk aan €216. Blijft de grens €1.800, dan valt €1.600 eronder en is er over dit voorbeeld geen belasting verschuldigd. Dit is een illustratie, maar laat dus zien dat een verschuiving van die grens al snel honderden euro’s belastinggeld kost.
Kort samengevat
Voor nu betaal je over een rendement dat de fiscus voor je invult, dus het forfaitaire rendement, met €59.357 vrij en 36%. Loopt dat systeem door, dan wordt de vrijstelling in 2027 iets hoger, namelijk €60.098. De plannen voor 2028 doen iets anders: aandelen, obligaties en opties belasten op het moment dat je verkoopt, en om dat te betalen zakt die vrijstelling in 2027 juist naar €30.846. We weten dus nog niet welke richting de regering op wil.
Disclaimer: Dit artikel is educatie en entertainment voor Vizier op Geld, geen persoonlijk belastingadvies. Voorstellen wijzigen. De som over 2026 gebruikt het voorlopige spaarpercentage. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
- Brief 29 september 2026: http://www.eerstekamer.nl/brief_in/20260930/voorstellen_op_box_3_koopkracht/f=/vn1fdr15xiz6.pdf
- Brief 15 september 2026: https://api.eerstekamer.nl/9370000/1/j4nvi0xeni9vr2l_j9vvkfvj6b325az/vn1c2z1gxire/f=/vn1a2worxtzz.pdf
- Aanbiedingsbrief: https://zoek.officielebekendmakingen.nl/kst-1270938.pdf
- Wetsvoorstel Belastingplan 2027: https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/wetsvoorstel-belastingplan-2027/wetsvoorstel-belastingplan-2027.pdf
- Fiscale sleuteltabel 2027: https://www.rijksoverheid.nl/documenten/2026/09/15/fiscale-sleuteltabel-2027
- Heffingsvrij vermogen: https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/heffingsvrij-vermogen
- Berekening box 3 over 2026: https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/berekening-box-3-inkomen-2026
- Percentages fictief rendement: https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/met-welke-percentages-is-het-fictief-rendement-berekend
- Dossier 36.748: https://www.eerstekamer.nl/wetsvoorstel/36748_wet_werkelijk_rendement_box
- Nota 10 maart 2026: https://www.tweedekamer.nl/downloads/document?id=2026D31192
- NOS, 1 oktober 2026: https://nos.nl/artikel/2633258-kabinet-is-bereid-om-kleinere-spaarders-en-beleggers-toch-te-ontzien
- Algemene financiële beschouwingen: https://www.tweedekamer.nl/kamerstukken/plenaire_verslagen/kamer_in_het_kort/algemene-financiele-beschouwingen-afgerond-3


Geef een reactie