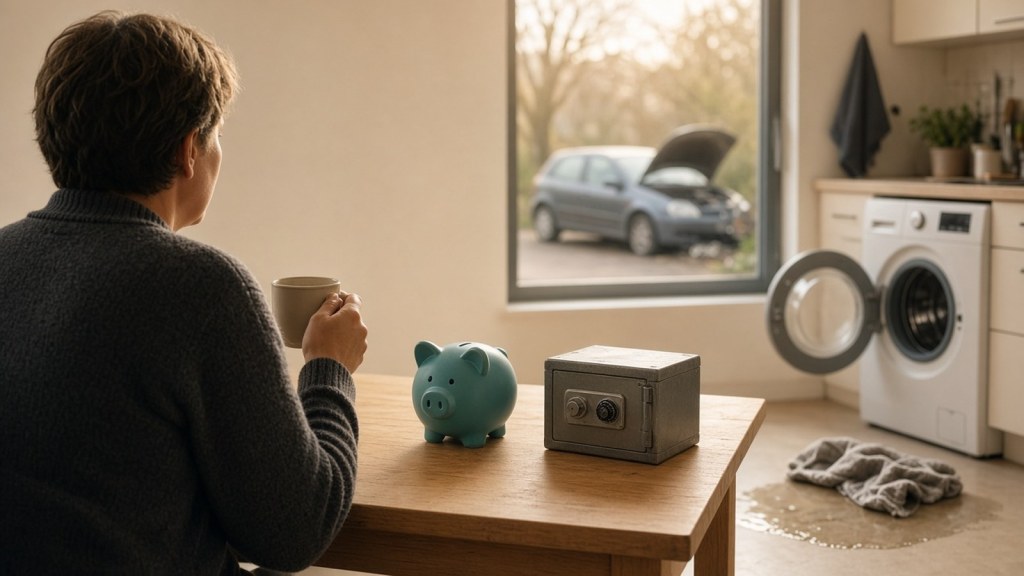
De wasmachine die er op een maandagochtend ineens mee stopt, of de garage die belt dat er toch echt iets aan je auto moet gebeuren. Het overkomt iedereen een keer, en dan is het fijn als je niet hoeft te puzzelen waar het geld vandaan komt. Maar hoe groot moet zo’n noodbuffer eigenlijk zijn, en waar laat je hem staan nu de rentes zo uiteenlopen? Ik loop het met je door, met de cijfers van 10 oktober 2026.
Wat is een buffer eigenlijk, en wat juist niet?
Het Nibud is daar vrij duidelijk over. Een buffer is voor onverwachte uitgaven die je niet kunt uitstellen, zoals een kapotte koelkast, een lekkage in huis of een reparatie aan je auto. Het is dus geen potje voor die verre reis, want dat is een spaardoel waar je bewust naartoe werkt.
Wat misschien verrast, is dat een buffer volgens het Nibud ook niet bedoeld is om een periode zonder inkomen op te vangen. Als je die dingen los van elkaar ziet, wordt het bedrag dat je nodig hebt meteen een stuk overzichtelijker.
Oké, maar hoeveel moet er dan op staan?
Dat hangt van je situatie af, want een gezin met een huis en een auto heeft meer dat kapot kan gaan dan iemand op een studiokamer. Daarom heeft het Nibud de BufferBerekenaar gemaakt, een gratis online tool die voor jouw huishouden een persoonlijke Adviesbuffer uitrekent. Daar zou ik beginnen.
Om je een idee te geven, heeft Geldzaken.nl met die tool een paar voorbeelden uitgerekend. Zie ze als indicatie, want jouw uitkomst kan er best naast zitten.
| Jouw netto-inkomen per maand | Buffer als je alleen woont | Buffer als je samenwoont |
|---|---|---|
| € 1.750 | € 3.650 | € 4.900 |
| € 3.000 | € 4.300 | € 5.600 |
| € 4.500 | € 5.100 | € 6.400 |
Indicatie via Geldzaken.nl, op basis van de Nibud-BufferBerekenaar. Met een koophuis komt er nog een buffer voor onderhoud bij.
Waarom loopt dat op als je meer verdient? Vooral omdat je dan vaak meer spullen hebt die ooit vervangen moeten worden. Een complete nieuwe inboedel kost volgens het Nibud zo’n € 10.500 voor een alleenstaande, en rond de € 14.000 voor een gezin met twee kinderen.
En hoe bouw je hem op? Het Nibud adviseert om elke maand ongeveer 10% van je netto-inkomen opzij te zetten. Verdien je € 3.000 netto, dan is dat € 300 per maand, en zit je als alleenstaande na iets meer dan veertien maanden op die € 4.300 uit de tabel.
Waar laat je dat geld het liefst staan?
Bij een buffer draait alles om liquiditeit, wat gewoon betekent dat je er altijd en per direct bij kunt. Een vrij opneembare spaarrekening is daarom voor de meeste mensen de logische plek.
En de rente? Bij de grote Nederlandse banken krijg je nu rond de 1,25%, terwijl sommige andere aanbieders met zo’n 3% adverteren. De tabel laat zien hoe dat er op de peildatum uitziet.
| Aanbieder | Rente | Goed om te weten | Garantie via |
|---|---|---|---|
| ING | 1,25% | tot € 10.000, daarboven 1,00%; betaalrekening nodig | Nederland |
| ABN AMRO | 1,25% | Nederland | |
| ASN Bank | 1,30% | tot € 25.000 | Nederland |
| NIBC | 1,55% | Nederland | |
| Rabobank | 1,60% | vanaf 14 oktober, tot € 10.000 | Nederland |
| EuroExtra (via Raisin) | 2,35% | partnerbank via spaarplatform Raisin | land van de partnerbank |
| Trade Republic | 3,00% | tot € 50.000 | Duitsland |
| bunq | 3,01% | bonusrente boven een spaardrempel, basisrente 1,51% | Nederland |
| Santander | 3,01% | 6 maanden, daarna 2,20% | Spanje |
| Openbank | 3,10% | 6 maanden voor nieuwe klanten, daarna 2,25% | Spanje |
Rentes op peildatum 10 oktober 2026. Ter vergelijking: de depositorente van de ECB staat op 2,50% (stand 10 september 2026).
Maakt dat veel uit? Op een buffer van € 5.000 levert 1,25% je zo’n € 62 per jaar op, en bij 2,35% ongeveer € 117. Leuk natuurlijk, maar daarvoor doe je dit niet. Het belangrijkste is dat het geld veilig staat en je er altijd meteen bij kunt.
Kijk bij de hogere tarieven vooral naar wat er na de actieperiode overblijft, want daar zit je het langst aan vast.
En geldmarktfondsen, waar je steeds vaker over hoort? Dat zijn beleggingsfondsen die bijna als sparen voelen, maar er geldt geen depositogarantie, de waarde kan dalen en het rendement staat niet vast. Voor een buffer vind ik dat persoonlijk net een stap te ver, maar dat is een afweging die je zelf maakt.
En is je geld daar wel veilig?
Daarvoor is er het depositogarantiestelsel. Klinkt ingewikkeld, maar het idee is simpel: gaat je bank failliet, dan krijg je je spaargeld tot € 100.000 terug. Dat geldt per persoon per bank, en bij een gezamenlijke rekening voor elke rekeninghouder apart. Staat er tijdelijk veel meer, bijvoorbeeld net na de verkoop van je huis, dan ben je maximaal zes maanden tot € 500.000 beschermd.
Let wel op dat het om de bankvergunning gaat en niet om de banknaam op je pasje. ASN, SNS en RegioBank vallen allemaal onder ASN Bank N.V. en tellen dus samen als één bank. Bij een buitenlandse bank geldt de garantie van dat land, en beleggingen, ook fondsen, vallen er helemaal niet onder.
Waarom je buffer een beetje krimpt, ook al groeit hij
Dan een minder leuk puntje: de inflatie, oftewel hoe snel alles duurder wordt. Volgens de eerste schatting van het CBS waren de prijzen in september 3,4% hoger dan een jaar eerder.
Wat betekent dat voor je buffer? Stel dat je € 5.000 op een spaarrekening hebt staan tegen 1,25% rente. Na een jaar heb je er ongeveer € 62 rente bij, dus zo’n € 5.062. Maar wat vandaag € 5.000 kost, kost bij 3,4% inflatie volgend jaar zo’n € 5.170.
Je kunt na een jaar met je buffer dus ruim € 100 minder kopen dan nu. Met andere woorden: de rente houdt de inflatie niet bij.
Moet je daar wakker van liggen? Ik zou zeggen van niet. Een buffer is er om je rust te geven als de wasmachine het begeeft, niet om rendement te maken. Het is wel een goede reden om hem niet groter te maken dan nodig, want alles wat er bovenop staat, wordt elk jaar een beetje minder waard.
Ga je over je buffer belasting betalen?
Spaargeld valt in box 3, maar met alleen een buffer zit je meestal ruim onder het bedrag dat vrijgesteld is. Daarboven rekent de Belastingdienst niet met je echte rente maar met een aangenomen opbrengst, al mag je laten zien dat je werkelijk minder hebt verdiend.
| Box 3 in 2026 | |
|---|---|
| Vrijgesteld bedrag per persoon | € 59.357 |
| Vrijgesteld bedrag fiscale partners samen | € 118.714 |
| Aangenomen opbrengst spaargeld | 1,28% (voorlopig) |
| Aangenomen opbrengst overige bezittingen, zoals geldmarktfondsen | 6,00% |
| Belastingtarief | 36% |
Een buitenlandse spaarrekening telt gewoon mee, en voor 2027 en 2028 staan er veranderingen in box 3 op de planning, maar dat zijn nog voorstellen, dus daar zou ik nu nog niets op baseren.
Een paar dingen die je vandaag al kunt doen
- Reken je eigen Adviesbuffer uit met de BufferBerekenaar, dan weet je waar je naartoe werkt.
- Houd je buffer apart van je spaardoelen, zodat je hem niet ongemerkt (of expres!) gebruikt voor die mooie vakantie.
- Vergelijk de rente na de actieperiode, niet alleen het actietarief.
- Check onder welke bankvergunning en welk depositogarantiestelsel je spaart.
- Heb je meer gespaard dan je buffer nodig heeft? Dan kun je dat gebruiken voor die ene mooie vakantie, of er andere leuke dingen mee doen.
Waar het nogal eens misgaat
Een bekende valkuil is om de buffer te gaan beleggen. Want je zult zien: net als jij het geld nodig hebt, moet je de beleggingen met verlies verkopen. Ik houd die buffer liever gewoon op de spaarrekening. Met het geld dat ik verder nergens voor nodig heb, kan ik dan beleggen.
Het omgekeerde kan ook: een buffer die veel groter is dan nodig en jarenlang op 1,25% staat. Dat voelt veilig, maar met de inflatie erbij kost het je stilletjes koopkracht. Dat is natuurlijk ook zonde.
Kort samengevat
Even op een rijtje: een buffer is voor onverwachte, noodzakelijke uitgaven, en hoeveel je nodig hebt, reken je het makkelijkst uit met de BufferBerekenaar. Met zo’n 10% van je inkomen per maand bouw je hem rustig op. Zet hem waar je er direct bij kunt en de depositogarantie geldt. Met het geld dat je overhoudt ga je dan beleggen.
Vragen die we vaak krijgen
Mag ik mijn buffer bij een buitenlandse bank zetten?
Dat kan prima. Je valt dan onder het depositogarantiestelsel van dat land, en vergeet de rekening niet in je belastingaangifte.
Is een geldmarktfonds een goed alternatief voor mijn buffer?
Voor een buffer ligt het minder voor de hand, want er geldt geen depositogarantie, de waarde kan dalen en in box 3 telt het als overige bezitting.
Moet mijn buffer ook genoeg zijn als ik mijn baan verlies?
Volgens het Nibud niet. Inkomensverlies is een aparte vraag, die je los van je buffer kunt bekijken.
Even dit nog
Dit artikel is algemene informatie en geen persoonlijk financieel advies. De cijfers gaan uit van peildatum 10 oktober 2026, en rentes veranderen regelmatig. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
- Nibud: Een financiële buffer opbouwen
- Nibud: BufferBerekenaar
- Geldzaken.nl: voorbeeldbedragen buffer op basis van de Nibud-BufferBerekenaar
- DNB: Depositogarantiestelsel
- CBS: Inflatie in september 3,4 procent bij snelle raming
- Belastingdienst: Berekening box 3-inkomen voorlopige aanslag 2026
- Geld.nl: Top 5 hoogste spaarrentes oktober 2026
- Revosave: Spaarrentes vergelijken


Geef een reactie