Je kind is net geboren, of er loopt al een peuter door de kamer, en je denkt: als ik nu elke maand € 50 opzij zet, heeft ze straks iets om mee te beginnen. Dat gevoel ken ik goed. Je wilt je kind een vliegende start geven, voor een studie, een rijbewijs of de eerste eigen kamer. Maar zet je dat geld op een kinderspaarrekening, of ga je beleggen voor je kind?
Het is een goed moment om dat uit te zoeken. De inflatie lag volgens het CBS in september 2026 op 3,4%, terwijl de grote banken in oktober 2026 tussen 1,25% en 1,75% rente geven op een kinderspaarrekening, dus je spaargeld wordt in koopkracht eigenlijk minder waard. De MSCI World, een index met grote bedrijven uit ontwikkelde landen, stond tot 30 september 2026 dit jaar 15,55% hoger in euro’s, maar diezelfde index is sinds 2000 ook een keer met meer dan de helft gezakt. Wat is dan het verschil na 18 jaar, als je het eerlijk naast elkaar zet? Ik reken het voor je uit.
Sparen voor je kind: wat krijg je nu echt?
Een kinderspaarrekening staat op naam van je kind, dus het geld is echt van je kind en je kind heeft een eigen depositogarantie tot € 100.000 per bank. Met € 50 per maand hoef je daar niet wakker van te liggen.
Wat geven de banken nu? De rentes op een rij (oktober 2026)
| Bank | Rekening | Rente (met datum) | Goed om te weten |
|---|---|---|---|
| ASN Bank | ASN Jeugdsparen | 1,70% over het hele saldo (sinds 12-6-2025, gecheckt 23-10-2026) | Opnemen mag als het in het belang van je kind is |
| ASN Bank (voorheen SNS) | SNS Jeugdsparen | 1,70% (23-10-2026) | SNS en RegioBank zijn opgegaan in ASN Bank |
| ASN Bank (voorheen SNS) | Zilvervloot Sparen | 1,50% (23-10-2026) | |
| Rabobank | Rabo KindSparen | 1,70% (23-10-2026) | Betaald Rabo-betaalpakket nodig |
| ABN AMRO | KinderToekomst Spaarrekening | 1,25% + 0,15% bonusrente (23-10-2026) | Gratis bij een ABN AMRO-betaalrekening, rente op 31 december |
| ING | Groei Groter Rekening | 1,60% (15-10-2026, secundaire bron) | ING-betaalrekening nodig |
| Triodos Bank | Kinder Toekomst Plan | 1,55% + 0,20% bonus, samen tot 1,75% (sinds 1-6-2026) | Openen kan tot je kind 11 is |
Variabele rentes, peildatum 23 oktober 2026 tenzij anders vermeld.
Het verschil tussen de hoogste en laagste kinderspaarrekening rente in 2026 lijkt klein, maar tussen 1,25% en 1,70% zit na 18 jaar zo’n € 500. Let wel op wat eromheen zit, want bij Rabobank en ING heb je een betaalrekening of betaalpakket bij die bank nodig, en dat is niet altijd gratis.
Kun je erbij, of staat het vast tot 18?
Alle rekeningen hierboven hebben een variabele rente. Een rekening waarbij het geld vaststaat tot de 18e verjaardag vond ik bij deze banken niet. Kom je hem ergens anders tegen, vraag je dan af of een beetje extra rente opweegt tegen 18 jaar niet aan je geld kunnen. Mij zou dat niet snel overtuigen.
En wat gebeurt er met het spaargeld als je kind 18 wordt? Meestal wordt het een gewone spaarrekening op naam van je kind, en ABN AMRO sluit de rekening in januari na het jaar waarin je kind 18 wordt. Vanaf dan beslist je kind zelf.
Beleggen voor je kind: hoe werkt dat eigenlijk?
Meestal leg je elke maand in in een indexfonds, een fonds dat simpelweg een hele beurs volgt. Waarom mensen dat doen is helder: over 18 jaar is de kans historisch groot dat aandelen meer opleveren dan sparen. Een garantie is het niet.
Op naam van je kind of op je eigen naam?
Bij beleggen op naam van je kind krijgt je kind op 18 de volledige zeggenschap. Dat kan onder meer bij Meesman, Brand New Day, Peaks en Rabobank, al verschillen de voorwaarden, zoals een eigen betaalrekening voor je kind bij Meesman.
Je kunt ook op je eigen naam beleggen, met in je hoofd een potje voor later. Bij Centraal Beheer kan het niet anders, en DEGIRO opent sinds 2018 geen rekeningen voor minderjarigen. Jij houdt dan de regie, maar het is fiscaal ook gewoon jouw geld. Daartussen zit schenken onder bewind, waarbij een beheerder het geld ook na 18 nog beheert, bij Rabobank tot maximaal 30 jaar.
Wat kost het? Vaste maandkosten tikken hard aan bij € 50
Kosten zijn een percentage per jaar, een vast bedrag per maand of kosten per inleg, en bij een kleine inleg maakt die vorm echt uit. Peaks vraagt bijvoorbeeld € 1,59 per maand, en dat is 3,2% van elke inleg van € 50, nog voordat je ook maar iets hebt verdiend.
| Aanbieder | Vaste kosten | Service- of beheerkosten per jaar | Fondskosten per jaar | Overige kosten |
|---|---|---|---|---|
| Meesman (op naam kind) | – | – | 0,40% (Aandelen Wereldwijd Totaal) | Transactiekosten 0,20% (sinds 17-7-2026) |
| Brand New Day (ouder en kind) | – | 0,34% (modelportefeuilles) of 0,44% (eigen fondsen) | 0,15% tot 0,17% (groen 0,25%) | – |
| Peaks Kinderrekening | € 1,59 per maand | 0,50% | 0,11% tot 0,21% | Spread 0,03% tot 0,05% |
| Centraal Beheer (eigen naam) | – | – | 0,28% (Wereldwijd Aandelenfonds), 0,60% (mixfondsen) | Aankoopkosten 0,30% per inleg |
Kinderrekening beleggen kosten, volgens de sites van de aanbieders, peildatum 23 oktober 2026. Een streepje betekent: niet als aparte kostenpost genoemd.
Tel dus altijd alle lagen bij elkaar op. In het rekenvoorbeeld ga ik uit van ongeveer 0,5% kosten per jaar.
Heb je toestemming van de kantonrechter nodig?
Dit verrast veel ouders. Om met het geld van je minderjarige kind te beleggen, heb je volgens de Rechtspraak in het algemeen toestemming van de kantonrechter nodig. ABN AMRO zegt dat er ook bij, Rabobank noemt het je eigen verantwoordelijkheid. Check het dus vooraf, en beleg je op je eigen naam, dan speelt het niet.
Rekenvoorbeeld: € 50 per maand van 0 tot 18
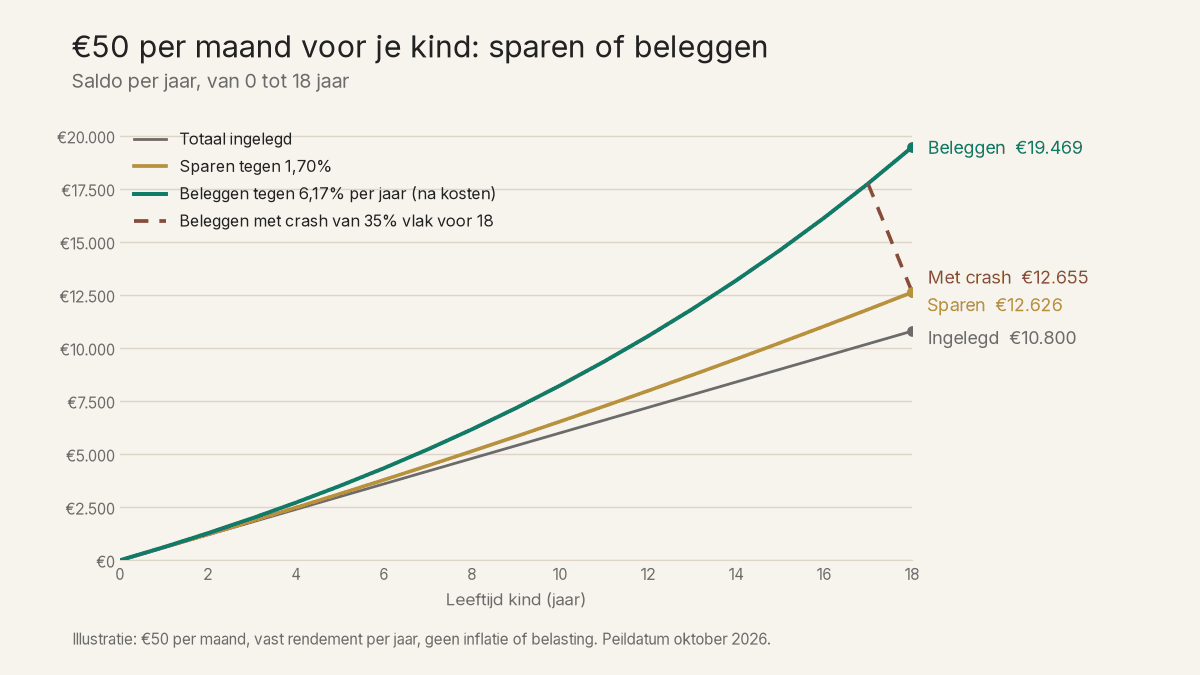
Dit is een illustratie en geen voorspelling. Je legt aan het begin van elke maand € 50 in, 216 maanden lang, dus € 10.800 in totaal. Het rendement is elk jaar gelijk, en inflatie en box 3 laat ik weg. Voor beleggen neem ik het gemiddelde jaarrendement van de MSCI World in euro’s van eind 2000 tot eind september 2026, 6,67%, min ongeveer 0,5% kosten, dus 6,17%.
| Scenario (illustratie) | Aanname | Na 18 jaar | Meer dan je inlegde (€ 10.800) |
|---|---|---|---|
| Sparen | 1,70% per jaar | ≈ € 12.626 | ≈ € 1.826 |
| Sparen | 1,25% per jaar | ≈ € 12.109 | ≈ € 1.309 |
| Beleggen, gemiddeld | 6,17% per jaar na kosten | ≈ € 19.469 | ≈ € 8.669 |
| Beleggen, tegenvaller A | 2% per jaar | ≈ € 12.986 | ≈ € 2.186 |
| Beleggen, tegenvaller B | 6,17% per jaar, dan 35% daling vlak voor 18 | ≈ € 12.655 | ≈ € 1.855 |
Aannames: € 50 aan het begin van elke maand, 216 maanden, vast jaarrendement dat per maand wordt bijgeschreven, geen inflatie en geen box 3.
Sparen: zeker, maar het groeit langzaam
Met 1,70% rente heb je na 18 jaar ongeveer € 12.626, waarvan zo’n € 1.826 rente. Je weet vrij zeker dat het er staat, maar als de inflatie hoger blijft dan je rente, koop je er straks minder voor dan nu voor € 10.800.
Beleggen in een gemiddeld scenario
Bij 6,17% per jaar kom je op ongeveer € 19.469, zo’n € 6.800 meer dan sparen. Dat verschil ontstaat vooral in de laatste jaren, omdat het rendement dan over een steeds groter bedrag gaat. Alleen gaat het in het echt geen enkel jaar precies gemiddeld.
En als het tegenzit, met een crash vlak voor 18?
Nu het eerlijke deel. Zakt de beurs vlak voor de 18e verjaardag 35%, dan houd je ongeveer € 12.655 over en is je voorsprong in één klap weg. Dat is geen theorie, want de MSCI World zakte tussen mei 2001 en maart 2009 in totaal 53,6%. Ik kan me goed voorstellen hoe dat voelt als je 18 jaar trouw hebt ingelegd en je kind net wil gaan studeren. Wacht je dan tot het herstelt, of verkoop je toch?
Belasting: het geld van je kind telt mee in jouw box 3
Veel ouders denken dat geld op naam van hun kind fiscaal ook van het kind is, maar voor box 3 klopt dat niet. Tot je kind 18 is, telt het mee bij de ouders met gezag, bij twee ouders elk voor de helft, en de stand op 1 januari telt. Dat komt door het ouderlijk vruchtgenot, wat er kort gezegd op neerkomt dat jij als ouder recht hebt op de opbrengst van het geld van je kind.
| Box 3 in 2026 | Bedrag |
|---|---|
| Heffingsvrij vermogen | € 59.357 per persoon (€ 118.714 met fiscaal partner) |
| Verondersteld rendement banktegoeden | 1,28% (voorlopig) |
| Verondersteld rendement beleggingen | 6,00% |
| Tarief | 36% |
| Extra belasting spaarpotje van € 12.626, als je al boven de vrijstelling zit | ≈ € 58 per jaar |
| Extra belasting beleggingen van € 19.469, als je al boven de vrijstelling zit | ≈ € 420 per jaar |
Bron: Belastingdienst. Zit je onder de vrijstelling, dan betaal je over het potje van je kind niets.
Zit je onder de vrijstelling, dan merk je er niets van. Zit je erboven, dan kost het beleggingspotje aan het eind zo’n € 420 per jaar. Het box 3 vermogen van je kind is dus geen belastingtruc. Na 2026 is alles nog een voorstel: de Wet werkelijk rendement is door de Tweede Kamer aangenomen, maar ligt sinds 13 oktober stil in de Eerste Kamer.
Schenken: hoeveel mag je belastingvrij geven?
Elke euro op een rekening op naam van je kind is een schenking. Bij schenken aan je kind in 2026 tellen jullie als ouders samen als één schenker, en met € 600 per jaar zit je ruim onder de vrijstelling.
| Wie geeft | Belastingvrij in 2026 |
|---|---|
| Ouders aan kind (samen één schenker) | € 6.908 per jaar |
| Anderen, zoals opa en oma | € 2.769 per jaar |
| Eenmalig verhoogd, kind 18 tot 40 jaar | € 33.129, in plaats van de jaarlijkse € 6.908 |
| Eenmalig verhoogd voor een dure studie | € 69.009, in plaats van de jaarlijkse € 6.908 |
Bron: Belastingdienst, peildatum 23 oktober 2026.
Kun je de kinderbijslag niet gewoon sparen?
Je krijgt elk kwartaal achteraf kinderbijslag van de SVB, en tel je dat op voor 18 jaar, dan kom je op ongeveer € 26.000.
| Leeftijd kind | Per kwartaal, 1e helft 2026 | Per kwartaal, 2e helft 2026 |
|---|---|---|
| 0 tot en met 5 jaar | € 295,07 | € 298,40 |
| 6 tot en met 11 jaar | € 358,30 | € 362,35 |
| 12 tot en met 17 jaar | € 421,53 | € 426,29 |
Bron: SVB. Totaal van 0 tot 18 jaar op basis van de bedragen voor de 2e helft van 2026: ongeveer € 26.089, zonder indexatie.
Die € 50 per maand is bij een jong kind ongeveer de helft van de kinderbijslag. Kinderbijslag sparen voelt logisch, het is tenslotte geld voor je kind, maar het is ook bedoeld voor wat je kind nu kost. Heb je het daarvoor nodig, dan is dat geen schande. Hoeveel houd jij aan het eind van de maand eigenlijk over?
Waar je op let: de beleggingshorizon
Beleggen is iets voor 10 jaar of langer, en zelfs dan kan een crash vlak voor 18 je voorsprong wegnemen. Veel ouders bouwen daarom in de laatste jaren het risico af, en geld dat je binnen een paar jaar nodig hebt, hoort zou ik zeggen op een spaarrekening.
Kort samengevat
Sparen geeft zekerheid maar groeit langzaam. Beleggen levert gemiddeld meer op, maar een crash vlak voor 18 kan dat verschil wegnemen. Let bij € 50 per maand op vaste kosten, regel eerst je eigen buffer en bedenk dat het geld op 18 van je kind is.
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Peildatum: 23 oktober 2026. Rentes, kosten en regels veranderen regelmatig, en het rekenvoorbeeld is een illustratie op basis van aannames, geen voorspelling. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
- Belastingdienst: berekening box 3-inkomen 2026
- Belastingdienst: tarieven en heffingskortingen
- Belastingdienst: hoeveel mag ik mijn kind belastingvrij schenken?
- Belastingdienst: tot welk bedrag belastingvrij schenken
- Belastingdienst: bezittingen en schulden van minderjarige kinderen
- Eerste Kamer: Wet werkelijk rendement box 3 (36.748)
- SVB: bedragen kinderbijslag
- CBS: inflatie stijgt naar 3,4 procent in september
- DUO: rentepercentages studiefinanciering 2026
- Rechtspraak: vermogen van een kind beheren
- ASN Bank: ASN Jeugdsparen
- SNS: rente spaarrekeningen
- Rabobank: Rabo KindSparen
- Rabobank: beleggen voor je kind
- ABN AMRO: KinderToekomst Spaarrekening
- ABN AMRO: zo werkt beleggen voor je kind
- Sparen.com (secundaire bron): ING Groei Groter Rekening
- Triodos Bank: Kinder Toekomst Plan
- Meesman: beleggen voor je kind
- Meesman: de kosten gaan omlaag
- Brand New Day: kosten kinderrekening
- Peaks: kinderrekening
- Centraal Beheer: kosten beleggen
- DEGIRO: kan ik een account openen voor mijn kind?
- MSCI: MSCI World Index (EUR, net) factsheet


Geef een reactie