Als je het met iemand over Tesla hebt, dan zijn er twee mogelijkheden: of je praat met een superfan of met iemand die zeer sceptisch is. Er lijkt geen middenweg te zijn. Op vrijdag 2 oktober 2026 sloot Tesla op $370,59, een stijging van 4,65% op één dag. Tesla maakte die dag de operationele Q3-cijfers bekend. Dit lijkt me daarom een goed moment om eens wat dieper in Tesla te duiken.
Tesla rapporteerde 486.532 auto’s afgeleverd en 13,7 gigawattuur energieopslag. De productie lag op 464.391, dus er gingen meer auto’s de deur uit dan er van de lopende band kwamen. De winst en kasstroom over Q3 worden pas bekendgemaakt na de sluiting van de beurs op woensdag 21 oktober. Tot die tijd moeten we het hier dus even mee doen.
Dit is een Deepdive over wat Tesla nu verdient, en wat de koers al lijkt mee te rekenen.
Peildatum: 3 oktober 2026. Koers: slot 2 oktober, $370,59. Bedragen in dollars, zonder omrekening naar euro.
Wat doet Tesla eigenlijk?
Tesla bouwt elektrische auto’s en batterijsystemen, en hangt daar software aan. Full Self-Driving (FSD) is rijhulp waar je voor betaalt, maar waarbij jij nog wel achter het stuur zit. Er is een robotaxi-dienst in opbouw en een mensachtige robot (Optimus). Met de software die Tesla ontwikkelt, willen ze het autorijden helemaal automatiseren. Je hoeft dan zelf niet meer op te letten en te sturen, waardoor je die tijd terugkrijgt om nuttige dingen te doen of om te ontspannen. Je zou tijdens je rit een film kunnen kijken, werken op je laptop of een dutje kunnen doen.
Dit lijkt behoorlijk aan te slaan. In Q2 van 2026 verkocht Tesla 1,48 miljoen actieve FSD-abonnementen, 56% meer dan een jaar eerder. Terwijl je bij FSD nog wel steeds moet opletten. Meer dan de helft van de nieuwe leveringen in Noord-Amerika nam in Q2 zo’n abonnement mee. Want ook al moet je nog wel zelf opletten bij FSD (supervised), het maakt het autorijden toch al wel een stuk relaxter.
In Q2 2026 kwam 73% van de omzet uit auto’s. Dat is $20,5 miljard van de $28,2 miljard. Energie leverde $3,1 miljard op, diensten en overig $4,6 miljard.
Hoe verdient Tesla geld?
Grofweg op drie manieren.
- Ze verkopen auto’s. De brutomarge op auto’s was in Q2 16,9%, en 16,3% zonder reguleringskredieten. Dat zijn certificaten die Tesla verkoopt aan fabrikanten die zelf te weinig schone auto’s bouwen. Die geldstroom droogt op: $146 miljoen in Q2 tegen $439 miljoen een jaar eerder.
- Energieopslag, Megapack en Powerwall. Tesla bouwt en installeert batterijen. Dit gaat om kleinere thuisbatterijen en om enorme installaties waarmee ze een hele regio helpen met hun energiemanagement.
- Diensten rond de vloot: onderhoud, software, opladen. Record in Q2, $648 miljoen brutowinst met ongeveer 14% marge.
De operationele marge van het hele bedrijf zat in Q2 op 1,4%. In 2022 was die nog 16,8%. Dat is het verschil tussen een tech-verhaal en een autofabriek die hard moet werken voor elke dollar winst.
De balans is sterk. Op 30 juni 2026: $43,5 miljard in kas en kortlopende beleggingen, tegen $9,3 miljard schuld en leases. Bijna al die schuld is non-recourse, schuldeisers kunnen niet bij Tesla zelf aankloppen, alleen bij de bezittingen van de betreffende dochterbedrijven. Schuld waar Tesla zelf voor opdraait is ongeveer $2 miljoen.
In maart kocht Tesla voor $2 miljard aandelen SpaceX. Op 30 juni stond die positie op $3,01 miljard, met een lock-up tot december 2026. Toch weer een miljardje winst mee kunnen maken.
Wat maakt Tesla lastig te kopiëren?
Een laadnetwerk van 8.704 stations en 82.357 aansluitingen, rijdata uit 1,48 miljoen betalende abonnementen en Elon Musks strategie om verticaal te integreren. Zo bouwen zij hun eigen batterijcellen, die ze vervolgens weer in hun eigen auto’s steken. Er zijn zelfs gesprekken geweest om hun eigen lithium te gaan mijnen. Tesla zegt zelf dat het batterijpack nog de rem op het volume is. Nieuwe FSD-goedkeuringen noemde Tesla voor Nederland, Litouwen, Estland, Denemarken en België. Dat blijft rijhulp, (nog) geen zelfrijdende taxi.
De concurrentie op auto’s is niet bijzonder. BYD, Toyota, Volkswagen, Hyundai-Kia, GM, Ford, en Chinese bouwers die in Europa en Azië op prijs drukken. Daarbij moet gezegd worden dat zij hun auto’s goedkoper aanbieden, maar wel verlies maken bij elke verkoop. De vraag is hoelang de concurrentie daarmee door kan gaan. Tesla maakt wel winst op de verkoop van hun auto’s. Dat is toch een stukje gezonder.
Bij de Robotaxi heeft Tesla ervoor gekozen om alleen op camera’s te vertrouwen in plaats van op radar, lidar en andere sensoren. Waymo lijkt voor te lopen op Tesla met zelfrijdende auto’s, maar schijn bedriegt. Tesla heeft namelijk zo ontzettend veel rijdata, dat ze inmiddels elke mogelijke situatie weleens gezien hebben. Het systeem van Tesla kan daarom op elke mogelijke verkeerssituatie inspelen.
Net zoals mensen is FSD van Tesla dus probleemoplossend en overal inzetbaar. Waymo is alleen inzetbaar in zeer goed afgekaderde gebieden en mocht er iets bijzonders gebeuren zoals wegwerkzaamheden of een afzetting, dan vindt het systeem het lastig om daarmee om te gaan.
Groei, en het geld dat de deur uitgaat
Die 486.532 auto’s liggen net onder het record van een jaar eerder, toen het er 497.099 waren. Dat record kreeg een duw van kopers die nog een Amerikaanse belastingkorting van $7.500 wilden meepakken.
Hoeveel auto’s er nog bijkomen, hangt volgens Tesla af van de vraag, van de toelevering, en van een nieuwe keuze: verkopen, of in de eigen robotaxi-vloot zetten. Het is mogelijk dat Tesla in de toekomst hun auto’s niet meer aan je verkoopt maar alleen nog aan je verhuurt als robotaxi.
De Semi, Megapack 3 en de eerste Optimus-lijnen staan voor de rest van 2026 gepland. De eerste robots zijn voor trainingsdata in eigen huis, die worden dus eerst nog niet verkocht.
Dan het geld dat de deur uitgaat. Vrije kasstroom is wat overblijft nadat de investeringen betaald zijn. In het laatste kwartaal was dat min $1,09 miljard. Ze bouwen hard aan de volgende stap, en dit kwartaal ging er dus geld uit in plaats van erin.
Analisten van S&P Global rekenen voor 2026 op ongeveer 12% meer omzet. Dat is hun schatting, geen cijfer van Tesla zelf.
Er komen ook aandelen bij. In een jaar ging het van 3,22 miljard aandelen naar 3,95 miljard. Jouw stukje van het bedrijf wordt dan kleiner als de winst niet meegroeit.
Cijfers in het kort
De winst over Q3 staat hier bewust niet. Op het moment van schrijven zijn die namelijk nog niet bekendgemaakt. De tabel hieronder is in miljarden dollars:
| 2023 | 2024 | 2025 | H1 2026 | Q2 2026 | |
|---|---|---|---|---|---|
| Omzet | 96,8 | 97,7 | 94,8 | 50,6 | 28,2 |
| Brutowinstmarge | 18,2% | 17,9% | 18,0% | 18,7% | 16,8% |
| Operationele marge | 9,2% | 7,2% | 4,6% | 2,6% | 1,4% |
| Officiële nettowinst | 15,0 | 7,1 | 3,8 | 1,59 | 1,11 |
| Vrije kasstroom | 4,4 | 3,6 | 6,2 | 0,35 | -1,09 |
| Kas | 44,1 | 43,5 | 43,5 | ||
| Schuld en leases | 8,4 | 9,3 | 9,3 |
Wat mij meteen opvalt als ik naar bovenstaande tabel kijk: de omzet hangt al een paar jaar rond de $95 tot $100 miljard. Daar zit dus geen echte groei in. De operationele marge gleed van 9,2% in 2023 naar 1,4% in het laatste kwartaal en dat is natuurlijk pijnlijk. Daarnaast is de officiële nettowinst ook hard gedaald in de afgelopen jaren.
De kas is wel goed gevuld: $68,8 miljard waar ze binnen een jaar bij kunnen, tegen $35,4 miljard aan rekeningen die binnen een jaar betaald moeten worden. Toch fijn om wat geld achter de hand te hebben.
Waardering: je betaalt voor FSD en de robotaxi
Koers-winstverhouding, of K/W, is hoeveel keer de jaarwinst je betaalt voor één aandeel. $370,59 gedeeld door $1,08 winst over 2025 is ongeveer 343. Je betaalt dus ruim driehonderd keer de winst van vorig jaar. Dat is niet de prijs van de autofabriek van vandaag. Dat is de prijs van de kans dat FSD en de robotaxi later het echte werk doen.
Naast andere autofabrikanten, op de winst die er nu staat, is Tesla vele keren duurder. De gewone bouwers zitten rond een K/W van 5 tot 13, BYD en Ferrari rond de 36. De auto zelf maakt winst, maar de koers rekent al op FSD, de robotaxi en Optimus. Wil je Tesla kopen, dan moet je dus wel geloven in het verhaal dat al deze nieuwe technologieën ook succesvol worden. En het liefst binnen niet al te lange tijd.
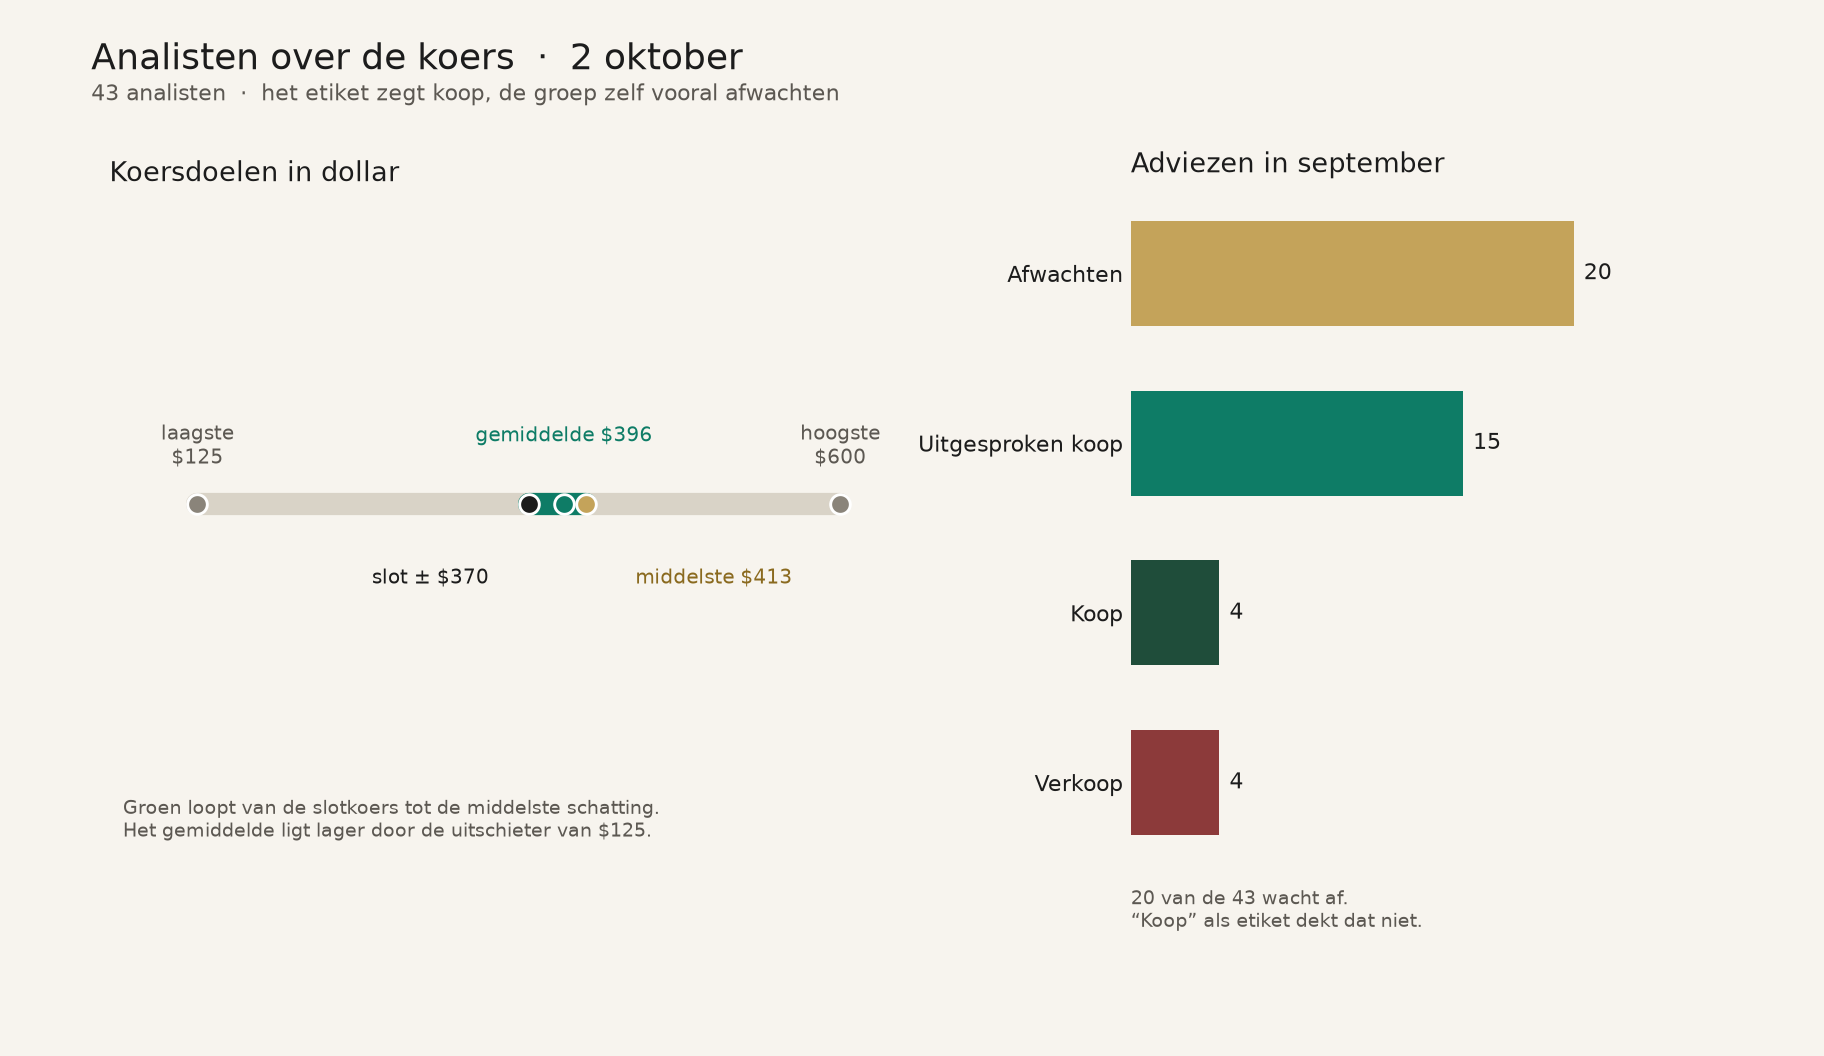
43 analisten zetten op 2 oktober het gemiddelde koersdoel ongeveer 7% boven de slotkoers. Op de grafiek zie je hoe ver de schattingen uit elkaar liggen, en dat afwachten in september de grootste groep was.
Risico’s die ertoe doen
- De prijs loopt voor op het bewijs. Een K/W van ruim 300 op de winst van vorig jaar laat weinig ruimte als de autoverkopen even tegenvallen.
- Aansprakelijkheid. Er lopen zaken over hoe Tesla Autopilot en FSD heeft neergezet. In de Florida-zaak Benavides wees een jury in 2025 $129 miljoen schadevergoeding toe en $200 miljoen extra als straf. Tesla is in hoger beroep.
- De prijs van de auto. Tesla verdient op een verkochte auto, maar de marge is dun geworden en de reguleringskredieten drogen op. Goedkopere concurrenten houden die druk erop. Vanuit euro’s beweegt je resultaat ook mee met de dollarkoers.
- Meer aandelen, en één persoon aan het roer. De strategie hangt sterk aan Elon Musk, en het aantal aandelen groeit.
- Veel tegelijk. Batterijen, lithium, de Semi, Optimus en rekenkracht in één golf. Tesla zegt zelf dat opschalen niet in een rechte lijn gaat.
Het verhaal wordt lastig vol te houden als je een reeks kwartalen ziet met dunne winst op de auto, een vrije kasstroom die structureel negatief blijft, en nog steeds geen winst uit de robotaxi of de software die je kunt narekenen. Tesla heeft vaker het onmogelijke mogelijk gemaakt, maar blijven ze dat kunnen?
Past Tesla bij jou?
Dat hangt af van wat je zoekt en waar jij je comfortabel bij voelt.
Voor de lange termijn zou ik zeggen: alleen met een horizon van ruim vijf jaar en alleen als je tegen enorme volatiliteit kunt. Ik houd Tesla al jaren in portefeuille en heb daarin een flinke rollercoaster meegemaakt. Ik geloof wel in het verhaal dat FSD en robotaxi erg succesvol kunnen worden, maar je moet wel tegen een stootje kunnen. Tesla in portefeuille houden vergt een sterke overtuiging.
Wie een brede Amerikaanse of tech-ETF aanhoudt, heeft Tesla vaak al. Extra aandelen in Tesla zijn dan een bewuste keuze voor een hogere portefeuilleconcentratie in één verhaal. Niet alleen de autofabriek van vandaag, maar de kans dat FSD en de robotaxi later de rit overnemen.
Moet je dan nu snel nog aandelen kopen voordat Tesla de cijfers van Q3 bekendmaakt op 21 oktober? Ik ga dat in ieder geval niet doen, maar of dat verstandig is weet ik niet. Ik heb vaak gedacht om het wel te doen en meer dan eens ben ik blij geweest dat ik het niet gedaan heb. Op de een of andere manier daalt de koers vaak op de publicatiedag. Zelfs als ze goed nieuws te melden hebben. Ik heb het echter ook zien stijgen, er is niet echt een pijl op te trekken. En dan voelt het mij te veel als gokken.
Wat je in de gaten wil houden
- Op 21 oktober de marge en de vrije kasstroom, niet alleen hoeveel auto’s er de deur uit gingen
- Of de robotaxi ook daadwerkelijk een betekenisvol bedrag aan geld gaat verdienen
- Of de investeringen de kas blijven opeten, zonder dat FSD en de diensten dat goedmaken
- Hoeveel aandelen er bijkomen
- De dollarkoers, als je vanuit euro’s belegt
Kort samengevat
Tesla verdient geld met auto’s en met energie, heeft $43,5 miljard in kas, en weinig schuld waar het zelf voor opdraait. De operationele marge in het laatste volle kwartaal was 1,4%. De beurswaarde van ongeveer $1,46 biljoen kijkt vooral naar FSD en de robotaxi, en die zitten in die winst nog niet op dezelfde manier.
Het grootste risico is niet of Tesla auto’s kan bouwen. Het risico is dat de koers al betaalt voor een toekomst die misschien nog lang op zich laat wachten.
In één zin: de auto en het geld in de kas zijn echt, en alle ogen staan op FSD en de robotaxi, die nog geen vergelijkbare winst laten zien.
Veelgestelde vragen
Waarom is de K/W zo hoog?
Omdat je niet de winst van de autofabriek van dit jaar koopt, maar de kans dat FSD en de robotaxi later veel meer waard zijn. Optimus hoort daarbij, maar die wordt eerst nog niet verkocht.
Is Full Self-Driving al een autonome auto?
Nog niet. De versie die Tesla nu verkoopt heet Supervised. Jij blijft opletten, ook al wordt het rijden er al relaxter van. Ritten zonder bestuurder zijn een kleiner experiment, en een omzetcijfer dat je kunt controleren is er nog niet.
Moet ik kopen vóór 21 oktober?
Dat is lastig te beantwoorden, en dit stuk doet het niet. Die dag komen de winst en de kasstroom. De koers heeft op 2 oktober al bewogen op de leveringen.
Keert Tesla dividend uit?
Nee.
Disclaimer: Dit artikel is educatie voor Vizier op Geld, geen persoonlijk beleggingsadvies en geen aanbeveling om Tesla te kopen of te verkopen. Cijfers wijzigen. Bedragen staan in dollars.
Bronnen: Tesla 10-Q tot 30 juni 2026, Q2-update, jaarafsluiting 2025, 8-K met Q3-leveringen van 2 oktober 2026, StockAnalysis (koers, marktkap, consensus), CompaniesMarketCap (K/W-peers). Eigen delingen zijn in de tekst zo genoemd. Het motief van de belastingkorting achter het leveringsrecord van Q3 2025 komt uit berichtgeving, niet uit de 8-K.


Geef een reactie