-
Sparen of beleggen voor je kind in 2026: wat levert €50 per maand op tot 18 jaar?
Je kind is net geboren, of er loopt al een peuter door de kamer, en je denkt: als ik nu elke maand € 50 opzij zet, heeft ze straks iets om mee te beginnen. Dat gevoel ken ik goed. Je wilt je kind een vliegende start geven, voor een studie, een rijbewijs of de eerste eigen kamer. Maar zet je dat geld op een kinderspaarrekening, of ga je beleggen voor je kind?
Het is een goed moment om dat uit te zoeken. De inflatie lag volgens het CBS in september 2026 op 3,4%, terwijl de grote banken in oktober 2026 tussen 1,25% en 1,75% rente geven op een kinderspaarrekening, dus je spaargeld wordt in koopkracht eigenlijk minder waard. De MSCI World, een index met grote bedrijven uit ontwikkelde landen, stond tot 30 september 2026 dit jaar 15,55% hoger in euro’s, maar diezelfde index is sinds 2000 ook een keer met meer dan de helft gezakt. Wat is dan het verschil na 18 jaar, als je het eerlijk naast elkaar zet? Ik reken het voor je uit.
Sparen voor je kind: wat krijg je nu echt?
Een kinderspaarrekening staat op naam van je kind, dus het geld is echt van je kind en je kind heeft een eigen depositogarantie tot € 100.000 per bank. Met € 50 per maand hoef je daar niet wakker van te liggen.
Wat geven de banken nu? De rentes op een rij (oktober 2026)
Bank Rekening Rente (met datum) Goed om te weten ASN Bank ASN Jeugdsparen 1,70% over het hele saldo (sinds 12-6-2025, gecheckt 23-10-2026) Opnemen mag als het in het belang van je kind is ASN Bank (voorheen SNS) SNS Jeugdsparen 1,70% (23-10-2026) SNS en RegioBank zijn opgegaan in ASN Bank ASN Bank (voorheen SNS) Zilvervloot Sparen 1,50% (23-10-2026) Rabobank Rabo KindSparen 1,70% (23-10-2026) Betaald Rabo-betaalpakket nodig ABN AMRO KinderToekomst Spaarrekening 1,25% + 0,15% bonusrente (23-10-2026) Gratis bij een ABN AMRO-betaalrekening, rente op 31 december ING Groei Groter Rekening 1,60% (15-10-2026, secundaire bron) ING-betaalrekening nodig Triodos Bank Kinder Toekomst Plan 1,55% + 0,20% bonus, samen tot 1,75% (sinds 1-6-2026) Openen kan tot je kind 11 is Variabele rentes, peildatum 23 oktober 2026 tenzij anders vermeld.
Het verschil tussen de hoogste en laagste kinderspaarrekening rente in 2026 lijkt klein, maar tussen 1,25% en 1,70% zit na 18 jaar zo’n € 500. Let wel op wat eromheen zit, want bij Rabobank en ING heb je een betaalrekening of betaalpakket bij die bank nodig, en dat is niet altijd gratis.
Kun je erbij, of staat het vast tot 18?
Alle rekeningen hierboven hebben een variabele rente. Een rekening waarbij het geld vaststaat tot de 18e verjaardag vond ik bij deze banken niet. Kom je hem ergens anders tegen, vraag je dan af of een beetje extra rente opweegt tegen 18 jaar niet aan je geld kunnen. Mij zou dat niet snel overtuigen.
En wat gebeurt er met het spaargeld als je kind 18 wordt? Meestal wordt het een gewone spaarrekening op naam van je kind, en ABN AMRO sluit de rekening in januari na het jaar waarin je kind 18 wordt. Vanaf dan beslist je kind zelf.
Beleggen voor je kind: hoe werkt dat eigenlijk?
Meestal leg je elke maand in in een indexfonds, een fonds dat simpelweg een hele beurs volgt. Waarom mensen dat doen is helder: over 18 jaar is de kans historisch groot dat aandelen meer opleveren dan sparen. Een garantie is het niet.
Op naam van je kind of op je eigen naam?
Bij beleggen op naam van je kind krijgt je kind op 18 de volledige zeggenschap. Dat kan onder meer bij Meesman, Brand New Day, Peaks en Rabobank, al verschillen de voorwaarden, zoals een eigen betaalrekening voor je kind bij Meesman.
Je kunt ook op je eigen naam beleggen, met in je hoofd een potje voor later. Bij Centraal Beheer kan het niet anders, en DEGIRO opent sinds 2018 geen rekeningen voor minderjarigen. Jij houdt dan de regie, maar het is fiscaal ook gewoon jouw geld. Daartussen zit schenken onder bewind, waarbij een beheerder het geld ook na 18 nog beheert, bij Rabobank tot maximaal 30 jaar.
Wat kost het? Vaste maandkosten tikken hard aan bij € 50
Kosten zijn een percentage per jaar, een vast bedrag per maand of kosten per inleg, en bij een kleine inleg maakt die vorm echt uit. Peaks vraagt bijvoorbeeld € 1,59 per maand, en dat is 3,2% van elke inleg van € 50, nog voordat je ook maar iets hebt verdiend.
Aanbieder Vaste kosten Service- of beheerkosten per jaar Fondskosten per jaar Overige kosten Meesman (op naam kind) – – 0,40% (Aandelen Wereldwijd Totaal) Transactiekosten 0,20% (sinds 17-7-2026) Brand New Day (ouder en kind) – 0,34% (modelportefeuilles) of 0,44% (eigen fondsen) 0,15% tot 0,17% (groen 0,25%) – Peaks Kinderrekening € 1,59 per maand 0,50% 0,11% tot 0,21% Spread 0,03% tot 0,05% Centraal Beheer (eigen naam) – – 0,28% (Wereldwijd Aandelenfonds), 0,60% (mixfondsen) Aankoopkosten 0,30% per inleg Kinderrekening beleggen kosten, volgens de sites van de aanbieders, peildatum 23 oktober 2026. Een streepje betekent: niet als aparte kostenpost genoemd.
Tel dus altijd alle lagen bij elkaar op. In het rekenvoorbeeld ga ik uit van ongeveer 0,5% kosten per jaar.
Heb je toestemming van de kantonrechter nodig?
Dit verrast veel ouders. Om met het geld van je minderjarige kind te beleggen, heb je volgens de Rechtspraak in het algemeen toestemming van de kantonrechter nodig. ABN AMRO zegt dat er ook bij, Rabobank noemt het je eigen verantwoordelijkheid. Check het dus vooraf, en beleg je op je eigen naam, dan speelt het niet.
Rekenvoorbeeld: € 50 per maand van 0 tot 18
Dit is een illustratie en geen voorspelling. Je legt aan het begin van elke maand € 50 in, 216 maanden lang, dus € 10.800 in totaal. Het rendement is elk jaar gelijk, en inflatie en box 3 laat ik weg. Voor beleggen neem ik het gemiddelde jaarrendement van de MSCI World in euro’s van eind 2000 tot eind september 2026, 6,67%, min ongeveer 0,5% kosten, dus 6,17%.
Scenario (illustratie) Aanname Na 18 jaar Meer dan je inlegde (€ 10.800) Sparen 1,70% per jaar ≈ € 12.626 ≈ € 1.826 Sparen 1,25% per jaar ≈ € 12.109 ≈ € 1.309 Beleggen, gemiddeld 6,17% per jaar na kosten ≈ € 19.469 ≈ € 8.669 Beleggen, tegenvaller A 2% per jaar ≈ € 12.986 ≈ € 2.186 Beleggen, tegenvaller B 6,17% per jaar, dan 35% daling vlak voor 18 ≈ € 12.655 ≈ € 1.855 Aannames: € 50 aan het begin van elke maand, 216 maanden, vast jaarrendement dat per maand wordt bijgeschreven, geen inflatie en geen box 3.
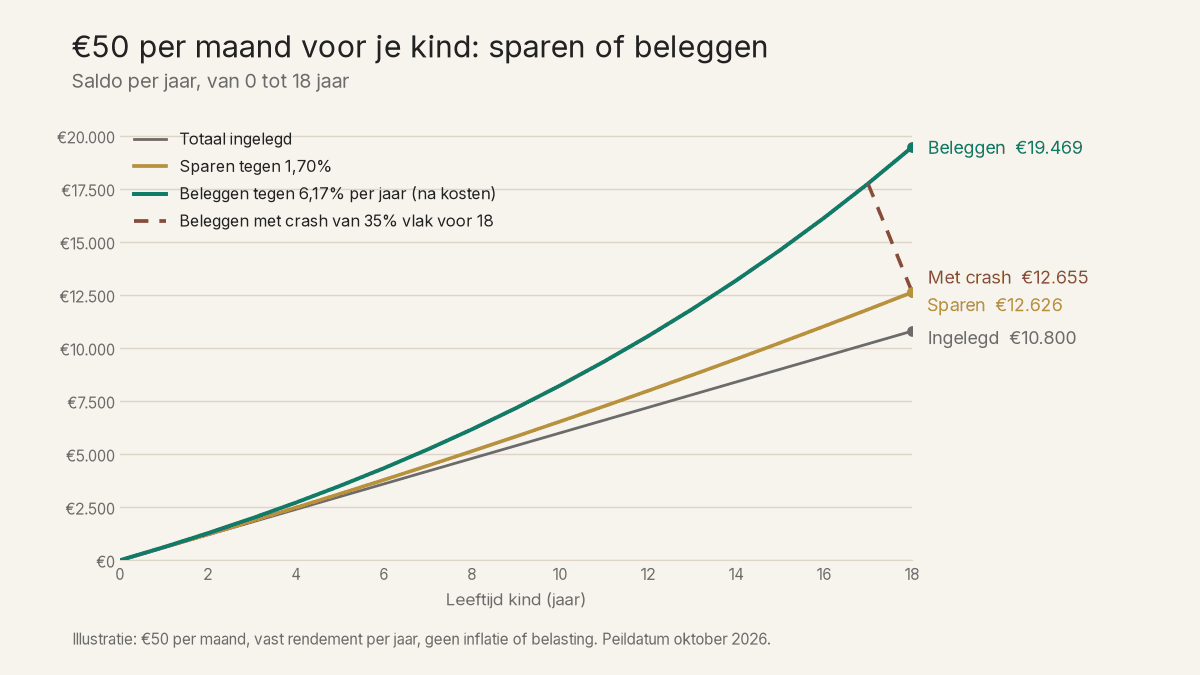
Illustratie: eindwaarde bij € 50 per maand tot 18 jaar (sparen vs beleggen, inclusief crash-scenario). Geen voorspelling. Sparen: zeker, maar het groeit langzaam
Met 1,70% rente heb je na 18 jaar ongeveer € 12.626, waarvan zo’n € 1.826 rente. Je weet vrij zeker dat het er staat, maar als de inflatie hoger blijft dan je rente, koop je er straks minder voor dan nu voor € 10.800.
Beleggen in een gemiddeld scenario
Bij 6,17% per jaar kom je op ongeveer € 19.469, zo’n € 6.800 meer dan sparen. Dat verschil ontstaat vooral in de laatste jaren, omdat het rendement dan over een steeds groter bedrag gaat. Alleen gaat het in het echt geen enkel jaar precies gemiddeld.
En als het tegenzit, met een crash vlak voor 18?
Nu het eerlijke deel. Zakt de beurs vlak voor de 18e verjaardag 35%, dan houd je ongeveer € 12.655 over en is je voorsprong in één klap weg. Dat is geen theorie, want de MSCI World zakte tussen mei 2001 en maart 2009 in totaal 53,6%. Ik kan me goed voorstellen hoe dat voelt als je 18 jaar trouw hebt ingelegd en je kind net wil gaan studeren. Wacht je dan tot het herstelt, of verkoop je toch?
Belasting: het geld van je kind telt mee in jouw box 3
Veel ouders denken dat geld op naam van hun kind fiscaal ook van het kind is, maar voor box 3 klopt dat niet. Tot je kind 18 is, telt het mee bij de ouders met gezag, bij twee ouders elk voor de helft, en de stand op 1 januari telt. Dat komt door het ouderlijk vruchtgenot, wat er kort gezegd op neerkomt dat jij als ouder recht hebt op de opbrengst van het geld van je kind.
Box 3 in 2026 Bedrag Heffingsvrij vermogen € 59.357 per persoon (€ 118.714 met fiscaal partner) Verondersteld rendement banktegoeden 1,28% (voorlopig) Verondersteld rendement beleggingen 6,00% Tarief 36% Extra belasting spaarpotje van € 12.626, als je al boven de vrijstelling zit ≈ € 58 per jaar Extra belasting beleggingen van € 19.469, als je al boven de vrijstelling zit ≈ € 420 per jaar Bron: Belastingdienst. Zit je onder de vrijstelling, dan betaal je over het potje van je kind niets.
Zit je onder de vrijstelling, dan merk je er niets van. Zit je erboven, dan kost het beleggingspotje aan het eind zo’n € 420 per jaar. Het box 3 vermogen van je kind is dus geen belastingtruc. Na 2026 is alles nog een voorstel: de Wet werkelijk rendement is door de Tweede Kamer aangenomen, maar ligt sinds 13 oktober stil in de Eerste Kamer.
Schenken: hoeveel mag je belastingvrij geven?
Elke euro op een rekening op naam van je kind is een schenking. Bij schenken aan je kind in 2026 tellen jullie als ouders samen als één schenker, en met € 600 per jaar zit je ruim onder de vrijstelling.
Wie geeft Belastingvrij in 2026 Ouders aan kind (samen één schenker) € 6.908 per jaar Anderen, zoals opa en oma € 2.769 per jaar Eenmalig verhoogd, kind 18 tot 40 jaar € 33.129, in plaats van de jaarlijkse € 6.908 Eenmalig verhoogd voor een dure studie € 69.009, in plaats van de jaarlijkse € 6.908 Bron: Belastingdienst, peildatum 23 oktober 2026.
Kun je de kinderbijslag niet gewoon sparen?
Je krijgt elk kwartaal achteraf kinderbijslag van de SVB, en tel je dat op voor 18 jaar, dan kom je op ongeveer € 26.000.
Leeftijd kind Per kwartaal, 1e helft 2026 Per kwartaal, 2e helft 2026 0 tot en met 5 jaar € 295,07 € 298,40 6 tot en met 11 jaar € 358,30 € 362,35 12 tot en met 17 jaar € 421,53 € 426,29 Bron: SVB. Totaal van 0 tot 18 jaar op basis van de bedragen voor de 2e helft van 2026: ongeveer € 26.089, zonder indexatie.
Die € 50 per maand is bij een jong kind ongeveer de helft van de kinderbijslag. Kinderbijslag sparen voelt logisch, het is tenslotte geld voor je kind, maar het is ook bedoeld voor wat je kind nu kost. Heb je het daarvoor nodig, dan is dat geen schande. Hoeveel houd jij aan het eind van de maand eigenlijk over?
Waar je op let: de beleggingshorizon
Beleggen is iets voor 10 jaar of langer, en zelfs dan kan een crash vlak voor 18 je voorsprong wegnemen. Veel ouders bouwen daarom in de laatste jaren het risico af, en geld dat je binnen een paar jaar nodig hebt, hoort zou ik zeggen op een spaarrekening.
Kort samengevat
Sparen geeft zekerheid maar groeit langzaam. Beleggen levert gemiddeld meer op, maar een crash vlak voor 18 kan dat verschil wegnemen. Let bij € 50 per maand op vaste kosten, regel eerst je eigen buffer en bedenk dat het geld op 18 van je kind is.
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Peildatum: 23 oktober 2026. Rentes, kosten en regels veranderen regelmatig, en het rekenvoorbeeld is een illustratie op basis van aannames, geen voorspelling. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
- Belastingdienst: berekening box 3-inkomen 2026
- Belastingdienst: tarieven en heffingskortingen
- Belastingdienst: hoeveel mag ik mijn kind belastingvrij schenken?
- Belastingdienst: tot welk bedrag belastingvrij schenken
- Belastingdienst: bezittingen en schulden van minderjarige kinderen
- Eerste Kamer: Wet werkelijk rendement box 3 (36.748)
- SVB: bedragen kinderbijslag
- CBS: inflatie stijgt naar 3,4 procent in september
- DUO: rentepercentages studiefinanciering 2026
- Rechtspraak: vermogen van een kind beheren
- ASN Bank: ASN Jeugdsparen
- SNS: rente spaarrekeningen
- Rabobank: Rabo KindSparen
- Rabobank: beleggen voor je kind
- ABN AMRO: KinderToekomst Spaarrekening
- ABN AMRO: zo werkt beleggen voor je kind
- Sparen.com (secundaire bron): ING Groei Groter Rekening
- Triodos Bank: Kinder Toekomst Plan
- Meesman: beleggen voor je kind
- Meesman: de kosten gaan omlaag
- Brand New Day: kosten kinderrekening
- Peaks: kinderrekening
- Centraal Beheer: kosten beleggen
- DEGIRO: kan ik een account openen voor mijn kind?
- MSCI: MSCI World Index (EUR, net) factsheet
-
Je noodbuffer in 2026: hoeveel heb je nodig en waar zet je hem neer?
De wasmachine die er op een maandagochtend ineens mee stopt, of de garage die belt dat er toch echt iets aan je auto moet gebeuren. Het overkomt iedereen een keer, en dan is het fijn als je niet hoeft te puzzelen waar het geld vandaan komt. Maar hoe groot moet zo’n noodbuffer eigenlijk zijn, en waar laat je hem staan nu de rentes zo uiteenlopen? Ik loop het met je door, met de cijfers van 10 oktober 2026.
Wat is een buffer eigenlijk, en wat juist niet?
Het Nibud is daar vrij duidelijk over. Een buffer is voor onverwachte uitgaven die je niet kunt uitstellen, zoals een kapotte koelkast, een lekkage in huis of een reparatie aan je auto. Het is dus geen potje voor die verre reis, want dat is een spaardoel waar je bewust naartoe werkt.
Wat misschien verrast, is dat een buffer volgens het Nibud ook niet bedoeld is om een periode zonder inkomen op te vangen. Als je die dingen los van elkaar ziet, wordt het bedrag dat je nodig hebt meteen een stuk overzichtelijker.
Oké, maar hoeveel moet er dan op staan?
Dat hangt van je situatie af, want een gezin met een huis en een auto heeft meer dat kapot kan gaan dan iemand op een studiokamer. Daarom heeft het Nibud de BufferBerekenaar gemaakt, een gratis online tool die voor jouw huishouden een persoonlijke Adviesbuffer uitrekent. Daar zou ik beginnen.
Om je een idee te geven, heeft Geldzaken.nl met die tool een paar voorbeelden uitgerekend. Zie ze als indicatie, want jouw uitkomst kan er best naast zitten.
Jouw netto-inkomen per maand Buffer als je alleen woont Buffer als je samenwoont € 1.750 € 3.650 € 4.900 € 3.000 € 4.300 € 5.600 € 4.500 € 5.100 € 6.400 Indicatie via Geldzaken.nl, op basis van de Nibud-BufferBerekenaar. Met een koophuis komt er nog een buffer voor onderhoud bij.
Waarom loopt dat op als je meer verdient? Vooral omdat je dan vaak meer spullen hebt die ooit vervangen moeten worden. Een complete nieuwe inboedel kost volgens het Nibud zo’n € 10.500 voor een alleenstaande, en rond de € 14.000 voor een gezin met twee kinderen.
En hoe bouw je hem op? Het Nibud adviseert om elke maand ongeveer 10% van je netto-inkomen opzij te zetten. Verdien je € 3.000 netto, dan is dat € 300 per maand, en zit je als alleenstaande na iets meer dan veertien maanden op die € 4.300 uit de tabel.
Waar laat je dat geld het liefst staan?
Bij een buffer draait alles om liquiditeit, wat gewoon betekent dat je er altijd en per direct bij kunt. Een vrij opneembare spaarrekening is daarom voor de meeste mensen de logische plek.
En de rente? Bij de grote Nederlandse banken krijg je nu rond de 1,25%, terwijl sommige andere aanbieders met zo’n 3% adverteren. De tabel laat zien hoe dat er op de peildatum uitziet.
Aanbieder Rente Goed om te weten Garantie via ING 1,25% tot € 10.000, daarboven 1,00%; betaalrekening nodig Nederland ABN AMRO 1,25% Nederland ASN Bank 1,30% tot € 25.000 Nederland NIBC 1,55% Nederland Rabobank 1,60% vanaf 14 oktober, tot € 10.000 Nederland EuroExtra (via Raisin) 2,35% partnerbank via spaarplatform Raisin land van de partnerbank Trade Republic 3,00% tot € 50.000 Duitsland bunq 3,01% bonusrente boven een spaardrempel, basisrente 1,51% Nederland Santander 3,01% 6 maanden, daarna 2,20% Spanje Openbank 3,10% 6 maanden voor nieuwe klanten, daarna 2,25% Spanje Rentes op peildatum 10 oktober 2026. Ter vergelijking: de depositorente van de ECB staat op 2,50% (stand 10 september 2026).
Maakt dat veel uit? Op een buffer van € 5.000 levert 1,25% je zo’n € 62 per jaar op, en bij 2,35% ongeveer € 117. Leuk natuurlijk, maar daarvoor doe je dit niet. Het belangrijkste is dat het geld veilig staat en je er altijd meteen bij kunt.
Kijk bij de hogere tarieven vooral naar wat er na de actieperiode overblijft, want daar zit je het langst aan vast.
En geldmarktfondsen, waar je steeds vaker over hoort? Dat zijn beleggingsfondsen die bijna als sparen voelen, maar er geldt geen depositogarantie, de waarde kan dalen en het rendement staat niet vast. Voor een buffer vind ik dat persoonlijk net een stap te ver, maar dat is een afweging die je zelf maakt.
En is je geld daar wel veilig?
Daarvoor is er het depositogarantiestelsel. Klinkt ingewikkeld, maar het idee is simpel: gaat je bank failliet, dan krijg je je spaargeld tot € 100.000 terug. Dat geldt per persoon per bank, en bij een gezamenlijke rekening voor elke rekeninghouder apart. Staat er tijdelijk veel meer, bijvoorbeeld net na de verkoop van je huis, dan ben je maximaal zes maanden tot € 500.000 beschermd.
Let wel op dat het om de bankvergunning gaat en niet om de banknaam op je pasje. ASN, SNS en RegioBank vallen allemaal onder ASN Bank N.V. en tellen dus samen als één bank. Bij een buitenlandse bank geldt de garantie van dat land, en beleggingen, ook fondsen, vallen er helemaal niet onder.
Waarom je buffer een beetje krimpt, ook al groeit hij
Dan een minder leuk puntje: de inflatie, oftewel hoe snel alles duurder wordt. Volgens de eerste schatting van het CBS waren de prijzen in september 3,4% hoger dan een jaar eerder.
Wat betekent dat voor je buffer? Stel dat je € 5.000 op een spaarrekening hebt staan tegen 1,25% rente. Na een jaar heb je er ongeveer € 62 rente bij, dus zo’n € 5.062. Maar wat vandaag € 5.000 kost, kost bij 3,4% inflatie volgend jaar zo’n € 5.170.
Je kunt na een jaar met je buffer dus ruim € 100 minder kopen dan nu. Met andere woorden: de rente houdt de inflatie niet bij.
Moet je daar wakker van liggen? Ik zou zeggen van niet. Een buffer is er om je rust te geven als de wasmachine het begeeft, niet om rendement te maken. Het is wel een goede reden om hem niet groter te maken dan nodig, want alles wat er bovenop staat, wordt elk jaar een beetje minder waard.
Ga je over je buffer belasting betalen?
Spaargeld valt in box 3, maar met alleen een buffer zit je meestal ruim onder het bedrag dat vrijgesteld is. Daarboven rekent de Belastingdienst niet met je echte rente maar met een aangenomen opbrengst, al mag je laten zien dat je werkelijk minder hebt verdiend.
Box 3 in 2026 Vrijgesteld bedrag per persoon € 59.357 Vrijgesteld bedrag fiscale partners samen € 118.714 Aangenomen opbrengst spaargeld 1,28% (voorlopig) Aangenomen opbrengst overige bezittingen, zoals geldmarktfondsen 6,00% Belastingtarief 36% Een buitenlandse spaarrekening telt gewoon mee, en voor 2027 en 2028 staan er veranderingen in box 3 op de planning, maar dat zijn nog voorstellen, dus daar zou ik nu nog niets op baseren.
Een paar dingen die je vandaag al kunt doen
- Reken je eigen Adviesbuffer uit met de BufferBerekenaar, dan weet je waar je naartoe werkt.
- Houd je buffer apart van je spaardoelen, zodat je hem niet ongemerkt (of expres!) gebruikt voor die mooie vakantie.
- Vergelijk de rente na de actieperiode, niet alleen het actietarief.
- Check onder welke bankvergunning en welk depositogarantiestelsel je spaart.
- Heb je meer gespaard dan je buffer nodig heeft? Dan kun je dat gebruiken voor die ene mooie vakantie, of er andere leuke dingen mee doen.
Waar het nogal eens misgaat
Een bekende valkuil is om de buffer te gaan beleggen. Want je zult zien: net als jij het geld nodig hebt, moet je de beleggingen met verlies verkopen. Ik houd die buffer liever gewoon op de spaarrekening. Met het geld dat ik verder nergens voor nodig heb, kan ik dan beleggen.
Het omgekeerde kan ook: een buffer die veel groter is dan nodig en jarenlang op 1,25% staat. Dat voelt veilig, maar met de inflatie erbij kost het je stilletjes koopkracht. Dat is natuurlijk ook zonde.
Kort samengevat
Even op een rijtje: een buffer is voor onverwachte, noodzakelijke uitgaven, en hoeveel je nodig hebt, reken je het makkelijkst uit met de BufferBerekenaar. Met zo’n 10% van je inkomen per maand bouw je hem rustig op. Zet hem waar je er direct bij kunt en de depositogarantie geldt. Met het geld dat je overhoudt ga je dan beleggen.
Vragen die we vaak krijgen
Mag ik mijn buffer bij een buitenlandse bank zetten?
Dat kan prima. Je valt dan onder het depositogarantiestelsel van dat land, en vergeet de rekening niet in je belastingaangifte.
Is een geldmarktfonds een goed alternatief voor mijn buffer?
Voor een buffer ligt het minder voor de hand, want er geldt geen depositogarantie, de waarde kan dalen en in box 3 telt het als overige bezitting.
Moet mijn buffer ook genoeg zijn als ik mijn baan verlies?
Volgens het Nibud niet. Inkomensverlies is een aparte vraag, die je los van je buffer kunt bekijken.
Even dit nog
Dit artikel is algemene informatie en geen persoonlijk financieel advies. De cijfers gaan uit van peildatum 10 oktober 2026, en rentes veranderen regelmatig. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
- Nibud: Een financiële buffer opbouwen
- Nibud: BufferBerekenaar
- Geldzaken.nl: voorbeeldbedragen buffer op basis van de Nibud-BufferBerekenaar
- DNB: Depositogarantiestelsel
- CBS: Inflatie in september 3,4 procent bij snelle raming
- Belastingdienst: Berekening box 3-inkomen voorlopige aanslag 2026
- Geld.nl: Top 5 hoogste spaarrentes oktober 2026
- Revosave: Spaarrentes vergelijken
-
Tesla bull case: alles waardoor Tesla opnieuw 10x kan gaan
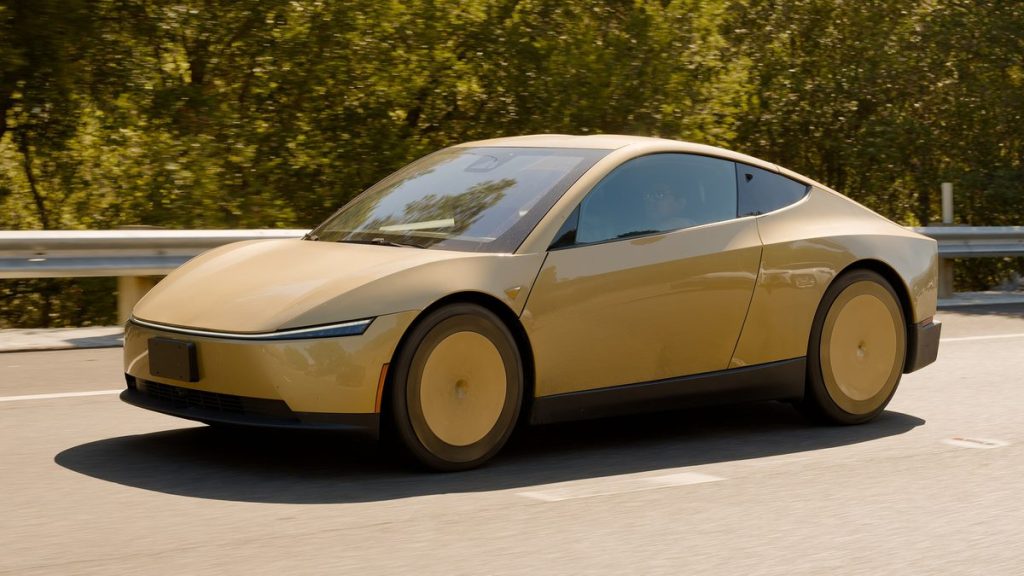
Stel je voor dat je in een auto stapt zonder stuur en zonder chauffeur. Geen demo of filmset, gewoon een taxiritje waar je voor betaalt. Met de Cybercab gebeurt dat sinds 3 september 2026 in Austin, en precies daar begint het verhaal van de Tesla bull case. Niet bij de volgende auto, maar bij de vraag: wat als dit bedrijf over tien jaar vooral software, robots en stroom verkoopt?
Dat is de reden dat veel Tesla-beleggers niet meer over auto’s praten. Zij kijken juist naar projecten die nog (deels) in ontwikkeling zijn waardoor de omzet in de toekomst zou moeten stijgen. Sommige zijn al tastbaar en andere zijn nog vooral een belofte.
Daarmee is dit ook een ander stuk dan onze Deepdive over Tesla. Daarin keken we naar wat Tesla vandaag verdient: de marges, het geld in kas en wat je op de beurs voor die winst betaalt. Hier kijken we de andere kant op. Het gaat niet om de cijfers van het laatste kwartaal, maar om de vraag waarom zoveel beleggers toch bereid zijn die hoge prijs te betalen. Dit is dus bewust het verhaal van de optimisten, de bull case, maar wel met eerlijk erbij hoe ver elk project echt is.
Ik heb zelf Tesla-aandelen. Ik geloof in FSD en robotaxi, maar ik weet ook dat dit overtuiging vraagt. Hieronder loop ik de projecten langs, met een label: BEWEZEN, IN UITROL of BELOFTE. Per project zie je wat er nu staat, wat er beloofd is en door wie, en wat er nog moet gebeuren voordat het echt geld oplevert.
Waarom Tesla-beleggers niet over auto’s praten
Een auto-aandeel waarderen is relatief simpel: hoeveel wagens worden er verkocht, welke marge, wat doet de concurrentie. De Tesla bull case doet iets anders. Hij zegt: de auto is niet het belangrijkste maar is slechts het platform. De echte waarde zit in wat daarbovenop komt.
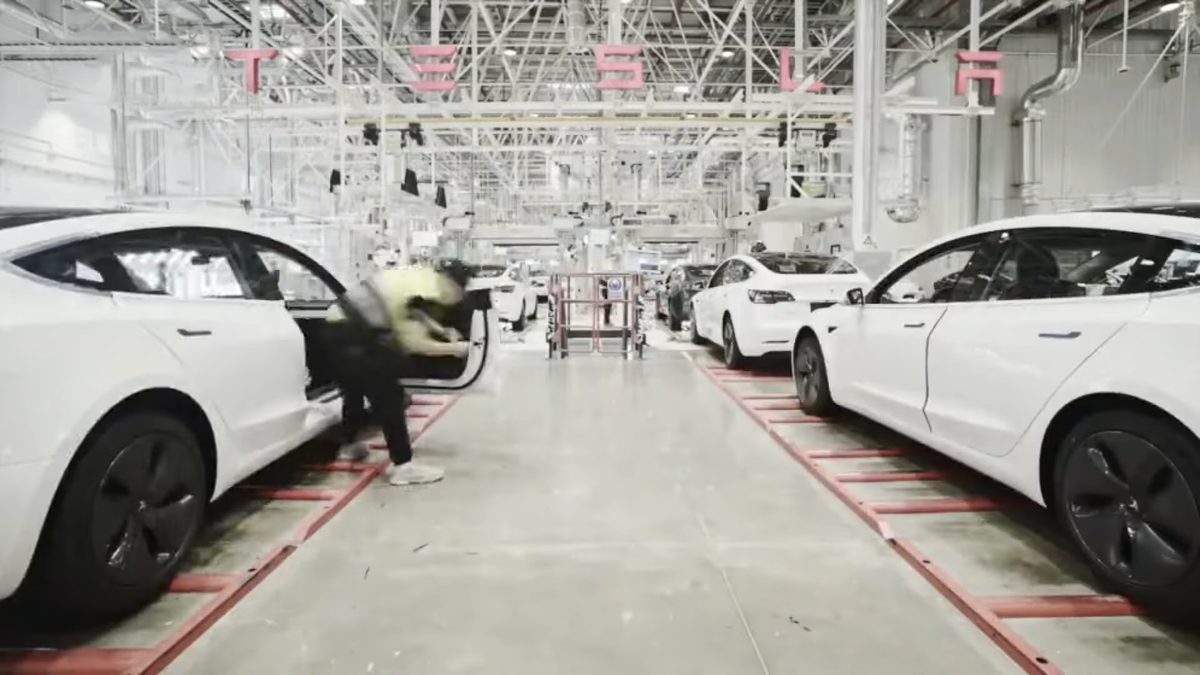
De productielijn van Tesla in Shanghai. Foto: China News Service, CC BY 3.0 via Wikimedia Commons Maar hoe ver is Tesla daar nu eigenlijk mee? Een deel van die projecten draait al en brengt geld op, een ander deel bestaat vooral nog op papier. In de tabel hieronder heb ik per project in kaart gebracht hoe het er nu voor staat, met het label dat ik eraan geef.
Project Label Wat er nu staat Robotaxi (Model Y) IN UITROL Ritten in VS-steden, schaal nog klein Cybercab IN UITROL Betaalde ritten Austin, NHTSA kijkt mee FSD Supervised BEWEZEN Abonnement in 7 EU-landen Optimus BELOFTE Productie vroeg, vooral intern Energie / Megapack BEWEZEN Levert al, fabrieken schalen op Chips / Dojo / Terafab IN UITROL / BELOFTE Computerkracht groeit, fabrieken vroeg Semi IN UITROL Serieproductie Nevada net gestart Batterijen IN UITROL Capaciteit blijft knelpunt Laadnetwerk & diensten BEWEZEN Groeit, diensten al winstgevend Robotaxi: van proef in Austin naar zeven regio’s
In de robotaxi-dienst rijdt een gewone Model Y, zonder medewerker aan boord in een handvol Amerikaanse regio’s. Denk aan de Bay Area (nog wel met veiligheidsrijder, omdat Californië andere regels heeft), Phoenix en Las Vegas. Dat is IN UITROL: het bestaat dus al wel, maar het is nog geen landelijk netwerk.
Het gaat nu nog om een vloot van een paar honderd auto’s, terwijl de bull case uitgaat van robotaxi’s in tientallen steden. Daar zit dus nog een flink gat tussen.
Wat moet er dan nog gebeuren? Vooral opschalen.
De Cybercab: auto zonder stuur, toezichthouder kijkt mee
De Cybercab is het speciale robotaxi-voertuig, zonder stuur. Productie in Giga Texas loopt sinds het tweede kwartaal, met een geïnstalleerde capaciteit van meer dan 125.000 per jaar. Capaciteit is geen productie, dat is wel even een belangrijk verschil. Sinds 3 september 2026 rijden er betaalde ritten in delen van Austin. Bij de lancering stonden er 45 geregistreerd.
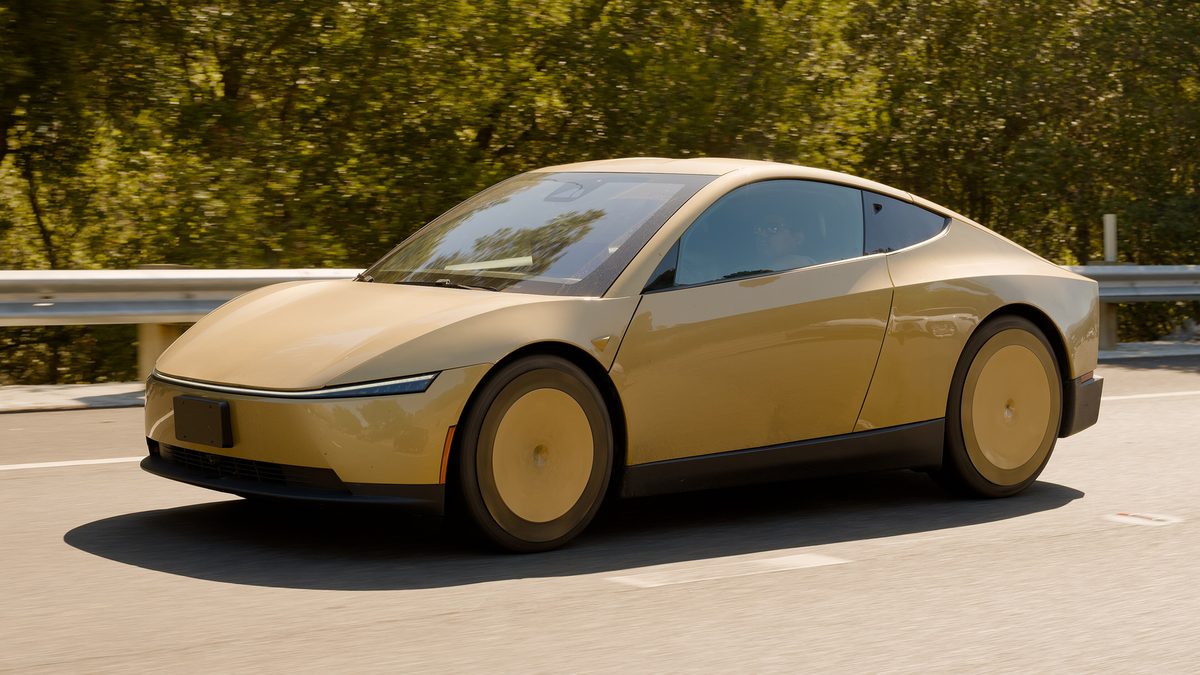
De Cybercab, de robotaxi van Tesla zonder stuur. Foto: Daniel Lu, CC BY-SA 4.0 via Wikimedia Commons Musk beloofde eerder een Cybercab rond de 30.000 dollar voor particulieren, maar er is nog geen verkoopdatum en geen bestelpagina. Dus ja, het rijdt, maar er moet nog behoorlijk worden opgeschaald en de politiek in verschillende landen kan nog dwarsliggen.
FSD: software die je per maand betaalt, nu ook in Nederland
Voor een Nederlandse Tesla-rijder begint FSD Supervised inmiddels heel dichtbij te komen. De RDW gaf in april 2026 als eerste in Europa een voorlopige goedkeuring, jij mag het hier gebruiken, en jij blijft verantwoordelijk. Je betaalt per maand, of je koopt het eenmalig en de auto helpt je rijden onder toezicht.
Zes andere landen namen die Nederlandse goedkeuring over: Litouwen, Estland, Denemarken, België, Slovenië en Tsjechië. Duitsland, Frankrijk, Italië en Spanje doen nog niet mee. Eind Q2 had Tesla wereldwijd 1,48 miljoen actieve abonnementen. Europa als geheel stemt op zijn vroegst in december, en onbegeleid rijden in je eigen auto is er nog niet. Een licentiedeal met een gevestigde automaker is er ook niet: Musk bevestigde in september 2026 dat niemand het aanbod aannam.
Toch is dit het project waar je vandaag al kunt voelen wat Tesla bedoelt met “de auto is het platform”. Deze telt mee als BEWEZEN, maar ook hier moet het nog behoorlijk worden opgeschaald.
Optimus: het project waarvan Musk zegt dat het 80% van Tesla’s waarde wordt
Optimus is de robot die lijkt op een mens. Eind augustus 2026 meldden de media dat de productie in Fremont was begonnen. Tesla gaf geen aantallen, noemde de productie ‘quite slow’ en zette geen doel voor 2026. Berichtgeving sprak over vooral interne tests, niet de commerciële V3. Die onthulling is nu al een paar keer uitgesteld, zonder nieuwe datum.
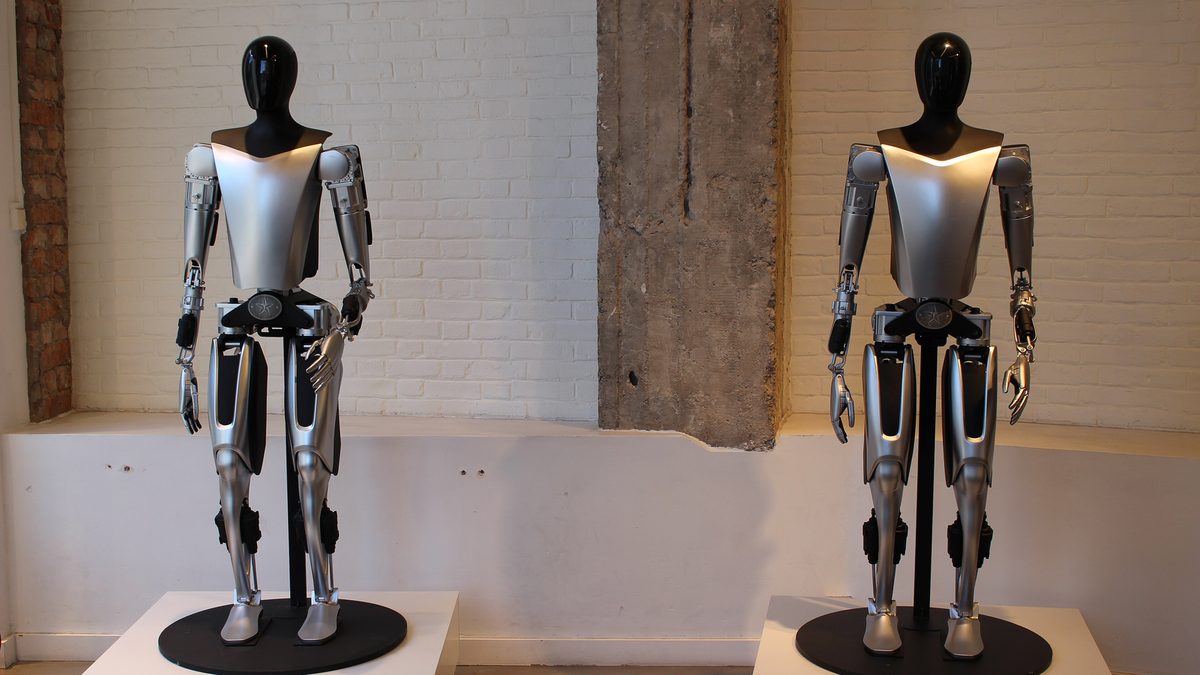
Showmodellen van Optimus (Gen 2) uit 2024. Foto: Ulf Klingström, publiek domein via Wikimedia Commons Musk schreef in september 2025 op X dat zo’n 80% van Tesla’s waarde van Optimus zou komen, en op de Q2-call van 2026 noemde hij dit het grootste product ooit. Dat zijn beloften, maar voor nu is er eigenlijk nog niets concreet. Externe verkoop schetste hij tegenover JPMorgan als mogelijk vanaf de tweede helft van 2027.
Wat moet er nog gebeuren voordat dit geld oplevert? Een externe klant die er nuttig werk mee laat doen, een prijs, een productiecijfer in een Tesla-rapport en genoeg chips, want dat knelpunt komt steeds terug. Zolang dat ontbreekt, blijft Optimus het deel van de bull case waar je het hardst in moet geloven.
Energie: het stille groeibedrijf dat AI-datacenters bedient
Hier wordt vaak te weinig over gepraat, terwijl energie gewoon BEWEZEN is. In het derde kwartaal leverde Tesla 13,7 GWh. Megapack 3-productie loopt sinds augustus 2026 bij Houston, ontworpen voor tientallen GWh per jaar, met eerste klantleveringen eind 2026. SpaceX en xAI kochten in de eerste helft van 2026 voor honderden miljoenen aan Megapacks voor het Colossus-datacenter in Memphis. Dat zie je terug in Tesla’s cijfers.
Chips en rekenkracht: AI5, Dojo 3 en Terafab
Zonder chips geen FSD, geen Optimus en geen robotaxi’s op grote schaal. Al die projecten draaien op rekenkracht, dus op computers die een auto leren rijden en een robot leren bewegen. Tesla heeft daarvoor al een eigen rekencentrum in Texas staan en dat deel draait echt.
De volgende stap is een eigen chip, de AI5. Samsung zou die nu proefdraaien en als dat goed gaat komt de grote productie rond midden 2027, met Optimus als eerste klant. Ook Dojo, Tesla’s eigen supercomputer, is begin 2026 opnieuw opgestart.
Het grootste plan heet Terafab, een eigen chipfabriek samen met SpaceX en xAI en sinds april 2026 ook met Intel. Dat klinkt groots, maar het is vooral nog een aankondiging en volgens de beursprospectus van SpaceX is Tesla niet eens verplicht om mee te doen. Dat deel zou ik voorlopig dus als belofte lezen.
De Semi, de accufabrieken en het laadnetwerk
De Semi ging op 24 september 2026 in serieproductie in Nevada. Capaciteit tot tienduizenden per jaar klinkt stoer, maar het doel van duizend per week is nog vooral ambitie, geen huidig tempo. ZET SCALE bestelde tot 2.500 trucks, met leveringen vanaf het vierde kwartaal. Europa staat eind 2027 op de planning. Morgan Stanley schetst in een bull-scenario tienduizenden autonome Semi’s in 2040. Dat duurt dus nog wel even.
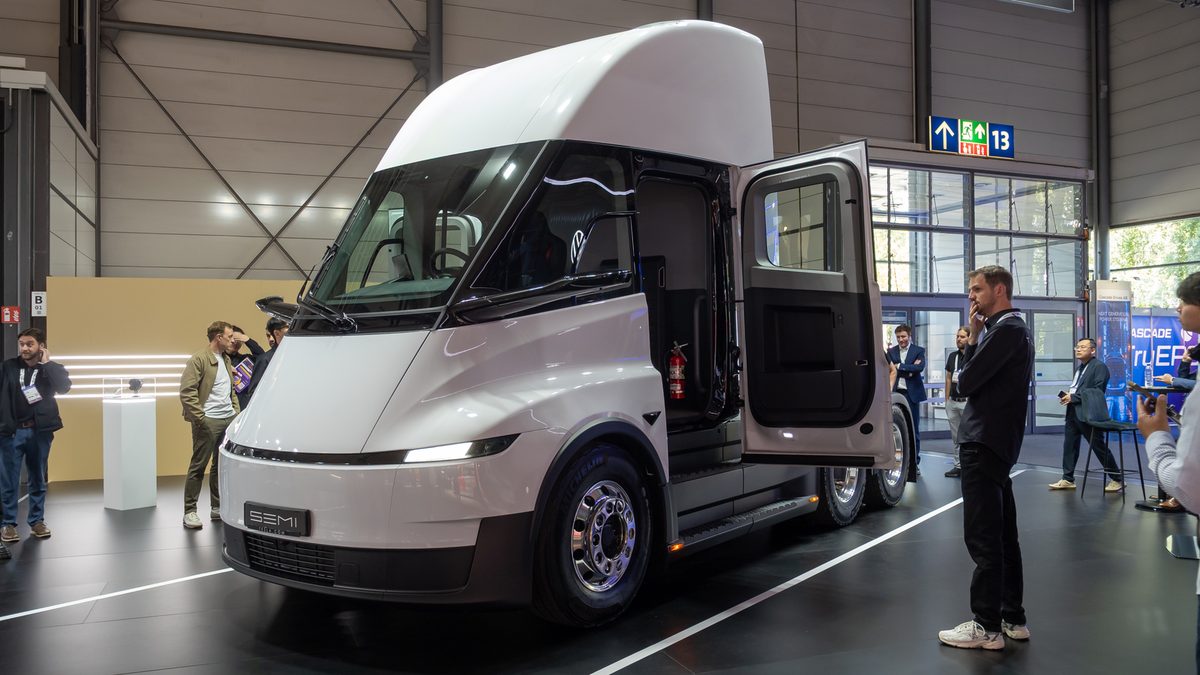
De Tesla Semi. Foto: Matti Blume, CC BY-SA 4.0 via Wikimedia Commons Voor al die productie blijft er wel een knelpunt. Er zijn namelijk niet genoeg batterijen om al die elektrische vrachtwagens te maken. Tesla bouwt wel eigen accupakketten en batterijen, maar het is nog steeds niet genoeg.
Stel dat het lukt: Tesla in 2035
Wat nu volgt is een scenario, dus geen voorspelling en geen koersdoel.
Stel dat robotaxi in tientallen steden rijdt, ook in Europa. Stel dat miljoenen mensen FSD maandelijks betalen. Stel dat Optimus extern wordt verkocht, Megapacks bij AI-datacenters staan en Tesla eigen chips heeft.
Om dat even voor te rekenen: wil Tesla rond 2035 zo’n 5,8 keer zoveel waard zijn als nu, dan vraagt dat ongeveer 22% groei per jaar. En de winstmachine moet zo’n 26 keer groter worden.
Je mag dit verhaal best geloven, ik doe dat deels ook, maar noem het dan wel wat het is: een scenario waarin heel veel tegelijk moet lukken en ook nog in een hoog tempo.
Wat er de komende maanden te zien valt
Een paar momenten waarop je kunt checken of de plattegrond beweegt. Woensdag 21 oktober, na beurssluiting, komen de Q3-cijfers, live te volgen via een stream om 23:30 Nederlandse tijd. Let vooral op FSD-abonnementen, hoe snel de Cybercab opschaalt, wat er over Optimus gezegd wordt en op investeringen en marge.
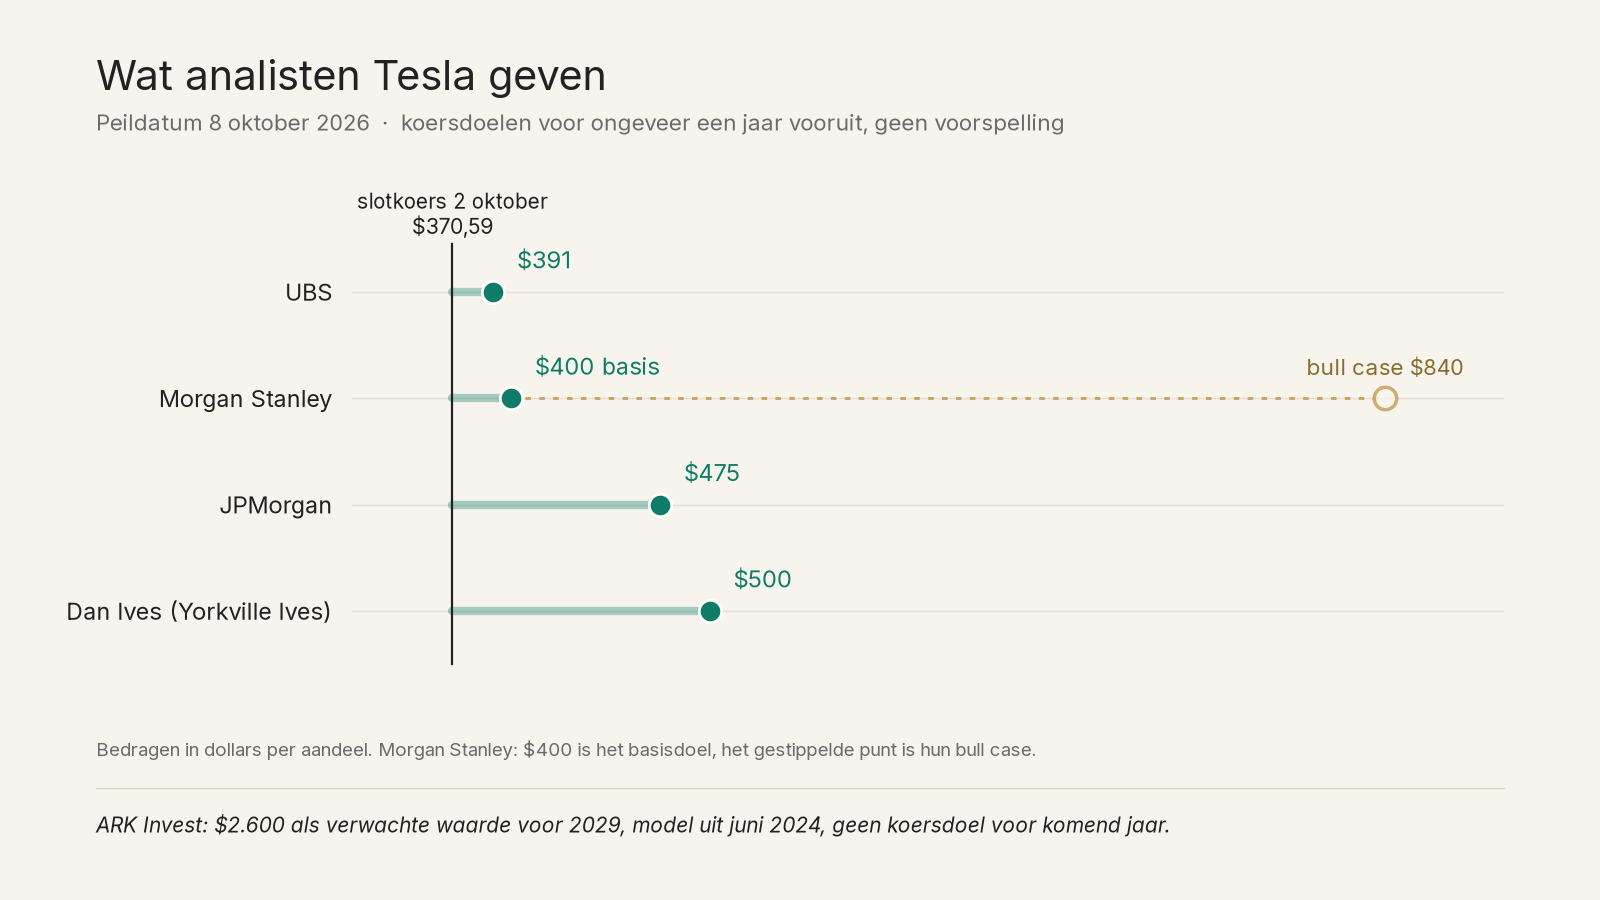
Analisten zitten ver uit elkaar. Dan Ives van Yorkville Ives zet in oktober 2026 een koersdoel van 500 dollar, terwijl Morgan Stanley in een bull-scenario tot 840 dollar gaat, en ARK een verwachte waarde voor 2029 in duizenden dollars schetst.
Waarom dit verhaal ook kan tegenvallen
Veel van dit verhaal zit al in de koers. De trailing K/W ligt rond de 343, dus optimisme is niet gratis.
Tijdlijnen schuiven ook vaker dan je zou willen. In april 2019 beloofde Musk voor 2020 meer dan een miljoen robotaxi’s, en de Semi die voor 2019 was beloofd ging pas in september 2026 in volumeproductie.
Toezichthouders helpen niet mee: NHTSA kijkt mee, de EU stemt op z’n vroegst in december, en Californië mag voorlopig alleen met veiligheidsrijder.
Concurrentie is er al. Waymo deed in september 2026 volgens TechCrunch zo’n half miljoen betaalde ritten per week, terwijl Tesla’s robotaxi-vloot nog in de honderden auto’s wordt geteld. En ondertussen moet de autotak de AI-projecten betalen. Dunne marge plus stijgende investeringen betekent weinig buffer. De Tesla bull case is dus geen los project maar een stapel, en als één laag wankelt, voelt die hele stapel instabiel.
Kort samengevat
Tesla-beleggers die in biljoenen denken, kopen geen simpele autofabriek. Ze kopen een plattegrond: robotaxi en Cybercab die net beginnen te rijden, FSD die al abonnementsgeld oplevert, Optimus die nog moet bewijzen, energie die al levert, plus chips, Semi, batterijen en laden. Ik geloof in delen van dit verhaal, maar reken erop dat het tijd, toezicht en heel veel uitvoering vraagt. En dat het ook tegenvallen kan.
Disclaimer: Dit artikel is educatie en entertainment voor Vizier op Geld, geen persoonlijk beleggingsadvies. Koersen, voorstellen en regelgeving wijzigen. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
Tesla: 10-Q Q2 2026; Q2 2026 Update; Leveringen Q3
Robotaxi en Cybercab: Robotaxi-regio’s; NHTSA AQ26002; Lancering Cybercab
FSD in Europa: RDW-goedkeuring; RDW na Kamerdebat; EU-stemming
Optimus, Semi, energie en chips: Optimus; Semi; Megapack 3; AI5, Dojo 3 en Terafab
SpaceX en concurrentie: Beursgang SpaceX; Waymo
Analisten: Ives en UBS; Morgan Stanley; JPMorgan; ARK
Tijdlijn Musk: Robotaxi-belofte 2019
-
Tesla in 2026: alle ogen op full self driving en robotaxi
Als je het met iemand over Tesla hebt, dan zijn er twee mogelijkheden: of je praat met een superfan of met iemand die zeer sceptisch is. Er lijkt geen middenweg te zijn. Op vrijdag 2 oktober 2026 sloot Tesla op $370,59, een stijging van 4,65% op één dag. Tesla maakte die dag de operationele Q3-cijfers bekend. Dit lijkt me daarom een goed moment om eens wat dieper in Tesla te duiken.
Tesla rapporteerde 486.532 auto’s afgeleverd en 13,7 gigawattuur energieopslag. De productie lag op 464.391, dus er gingen meer auto’s de deur uit dan er van de lopende band kwamen. De winst en kasstroom over Q3 worden pas bekendgemaakt na de sluiting van de beurs op woensdag 21 oktober. Tot die tijd moeten we het hier dus even mee doen.
Dit is een Deepdive over wat Tesla nu verdient, en wat de koers al lijkt mee te rekenen.
Peildatum: 3 oktober 2026. Koers: slot 2 oktober, $370,59. Bedragen in dollars, zonder omrekening naar euro.
Wat doet Tesla eigenlijk?
Tesla bouwt elektrische auto’s en batterijsystemen, en hangt daar software aan. Full Self-Driving (FSD) is rijhulp waar je voor betaalt, maar waarbij jij nog wel achter het stuur zit. Er is een robotaxi-dienst in opbouw en een mensachtige robot (Optimus). Met de software die Tesla ontwikkelt, willen ze het autorijden helemaal automatiseren. Je hoeft dan zelf niet meer op te letten en te sturen, waardoor je die tijd terugkrijgt om nuttige dingen te doen of om te ontspannen. Je zou tijdens je rit een film kunnen kijken, werken op je laptop of een dutje kunnen doen.
Dit lijkt behoorlijk aan te slaan. In Q2 van 2026 verkocht Tesla 1,48 miljoen actieve FSD-abonnementen, 56% meer dan een jaar eerder. Terwijl je bij FSD nog wel steeds moet opletten. Meer dan de helft van de nieuwe leveringen in Noord-Amerika nam in Q2 zo’n abonnement mee. Want ook al moet je nog wel zelf opletten bij FSD (supervised), het maakt het autorijden toch al wel een stuk relaxter.
In Q2 2026 kwam 73% van de omzet uit auto’s. Dat is $20,5 miljard van de $28,2 miljard. Energie leverde $3,1 miljard op, diensten en overig $4,6 miljard.
Hoe verdient Tesla geld?
Grofweg op drie manieren.
- Ze verkopen auto’s. De brutomarge op auto’s was in Q2 16,9%, en 16,3% zonder reguleringskredieten. Dat zijn certificaten die Tesla verkoopt aan fabrikanten die zelf te weinig schone auto’s bouwen. Die geldstroom droogt op: $146 miljoen in Q2 tegen $439 miljoen een jaar eerder.
- Energieopslag, Megapack en Powerwall. Tesla bouwt en installeert batterijen. Dit gaat om kleinere thuisbatterijen en om enorme installaties waarmee ze een hele regio helpen met hun energiemanagement.
- Diensten rond de vloot: onderhoud, software, opladen. Record in Q2, $648 miljoen brutowinst met ongeveer 14% marge.
De operationele marge van het hele bedrijf zat in Q2 op 1,4%. In 2022 was die nog 16,8%. Dat is het verschil tussen een tech-verhaal en een autofabriek die hard moet werken voor elke dollar winst.
De balans is sterk. Op 30 juni 2026: $43,5 miljard in kas en kortlopende beleggingen, tegen $9,3 miljard schuld en leases. Bijna al die schuld is non-recourse, schuldeisers kunnen niet bij Tesla zelf aankloppen, alleen bij de bezittingen van de betreffende dochterbedrijven. Schuld waar Tesla zelf voor opdraait is ongeveer $2 miljoen.
In maart kocht Tesla voor $2 miljard aandelen SpaceX. Op 30 juni stond die positie op $3,01 miljard, met een lock-up tot december 2026. Toch weer een miljardje winst mee kunnen maken.
Wat maakt Tesla lastig te kopiëren?
Een laadnetwerk van 8.704 stations en 82.357 aansluitingen, rijdata uit 1,48 miljoen betalende abonnementen en Elon Musks strategie om verticaal te integreren. Zo bouwen zij hun eigen batterijcellen, die ze vervolgens weer in hun eigen auto’s steken. Er zijn zelfs gesprekken geweest om hun eigen lithium te gaan mijnen. Tesla zegt zelf dat het batterijpack nog de rem op het volume is. Nieuwe FSD-goedkeuringen noemde Tesla voor Nederland, Litouwen, Estland, Denemarken en België. Dat blijft rijhulp, (nog) geen zelfrijdende taxi.
De concurrentie op auto’s is niet bijzonder. BYD, Toyota, Volkswagen, Hyundai-Kia, GM, Ford, en Chinese bouwers die in Europa en Azië op prijs drukken. Daarbij moet gezegd worden dat zij hun auto’s goedkoper aanbieden, maar wel verlies maken bij elke verkoop. De vraag is hoelang de concurrentie daarmee door kan gaan. Tesla maakt wel winst op de verkoop van hun auto’s. Dat is toch een stukje gezonder.
Bij de Robotaxi heeft Tesla ervoor gekozen om alleen op camera’s te vertrouwen in plaats van op radar, lidar en andere sensoren. Waymo lijkt voor te lopen op Tesla met zelfrijdende auto’s, maar schijn bedriegt. Tesla heeft namelijk zo ontzettend veel rijdata, dat ze inmiddels elke mogelijke situatie weleens gezien hebben. Het systeem van Tesla kan daarom op elke mogelijke verkeerssituatie inspelen.
Net zoals mensen is FSD van Tesla dus probleemoplossend en overal inzetbaar. Waymo is alleen inzetbaar in zeer goed afgekaderde gebieden en mocht er iets bijzonders gebeuren zoals wegwerkzaamheden of een afzetting, dan vindt het systeem het lastig om daarmee om te gaan.
Groei, en het geld dat de deur uitgaat
Die 486.532 auto’s liggen net onder het record van een jaar eerder, toen het er 497.099 waren. Dat record kreeg een duw van kopers die nog een Amerikaanse belastingkorting van $7.500 wilden meepakken.
Hoeveel auto’s er nog bijkomen, hangt volgens Tesla af van de vraag, van de toelevering, en van een nieuwe keuze: verkopen, of in de eigen robotaxi-vloot zetten. Het is mogelijk dat Tesla in de toekomst hun auto’s niet meer aan je verkoopt maar alleen nog aan je verhuurt als robotaxi.
De Semi, Megapack 3 en de eerste Optimus-lijnen staan voor de rest van 2026 gepland. De eerste robots zijn voor trainingsdata in eigen huis, die worden dus eerst nog niet verkocht.
Dan het geld dat de deur uitgaat. Vrije kasstroom is wat overblijft nadat de investeringen betaald zijn. In het laatste kwartaal was dat min $1,09 miljard. Ze bouwen hard aan de volgende stap, en dit kwartaal ging er dus geld uit in plaats van erin.
Analisten van S&P Global rekenen voor 2026 op ongeveer 12% meer omzet. Dat is hun schatting, geen cijfer van Tesla zelf.
Er komen ook aandelen bij. In een jaar ging het van 3,22 miljard aandelen naar 3,95 miljard. Jouw stukje van het bedrijf wordt dan kleiner als de winst niet meegroeit.
Cijfers in het kort
De winst over Q3 staat hier bewust niet. Op het moment van schrijven zijn die namelijk nog niet bekendgemaakt. De tabel hieronder is in miljarden dollars:
2023 2024 2025 H1 2026 Q2 2026 Omzet 96,8 97,7 94,8 50,6 28,2 Brutowinstmarge 18,2% 17,9% 18,0% 18,7% 16,8% Operationele marge 9,2% 7,2% 4,6% 2,6% 1,4% Officiële nettowinst 15,0 7,1 3,8 1,59 1,11 Vrije kasstroom 4,4 3,6 6,2 0,35 -1,09 Kas 44,1 43,5 43,5 Schuld en leases 8,4 9,3 9,3 Wat mij meteen opvalt als ik naar bovenstaande tabel kijk: de omzet hangt al een paar jaar rond de $95 tot $100 miljard. Daar zit dus geen echte groei in. De operationele marge gleed van 9,2% in 2023 naar 1,4% in het laatste kwartaal en dat is natuurlijk pijnlijk. Daarnaast is de officiële nettowinst ook hard gedaald in de afgelopen jaren.
De kas is wel goed gevuld: $68,8 miljard waar ze binnen een jaar bij kunnen, tegen $35,4 miljard aan rekeningen die binnen een jaar betaald moeten worden. Toch fijn om wat geld achter de hand te hebben.
Waardering: je betaalt voor FSD en de robotaxi
Koers-winstverhouding, of K/W, is hoeveel keer de jaarwinst je betaalt voor één aandeel. $370,59 gedeeld door $1,08 winst over 2025 is ongeveer 343. Je betaalt dus ruim driehonderd keer de winst van vorig jaar. Dat is niet de prijs van de autofabriek van vandaag. Dat is de prijs van de kans dat FSD en de robotaxi later het echte werk doen.
Naast andere autofabrikanten, op de winst die er nu staat, is Tesla vele keren duurder. De gewone bouwers zitten rond een K/W van 5 tot 13, BYD en Ferrari rond de 36. De auto zelf maakt winst, maar de koers rekent al op FSD, de robotaxi en Optimus. Wil je Tesla kopen, dan moet je dus wel geloven in het verhaal dat al deze nieuwe technologieën ook succesvol worden. En het liefst binnen niet al te lange tijd.
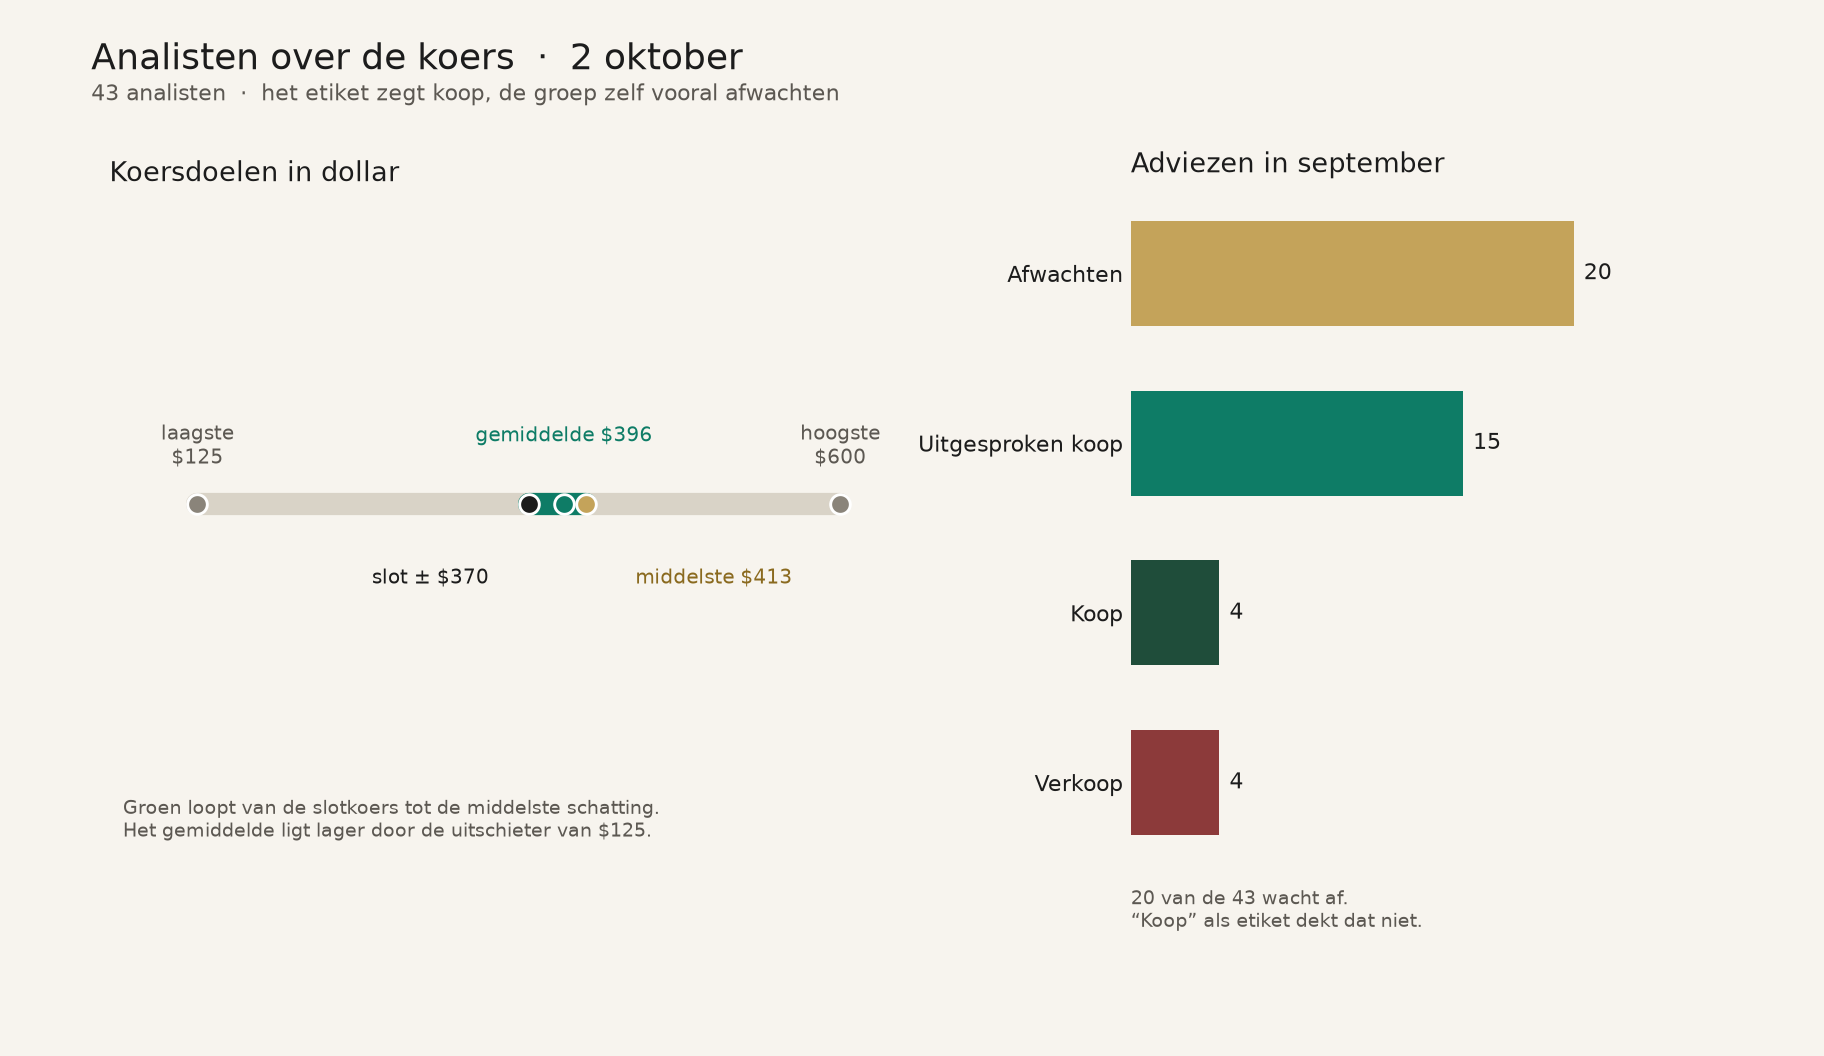
43 analisten zetten op 2 oktober het gemiddelde koersdoel ongeveer 7% boven de slotkoers. Op de grafiek zie je hoe ver de schattingen uit elkaar liggen, en dat afwachten in september de grootste groep was.
Risico’s die ertoe doen
- De prijs loopt voor op het bewijs. Een K/W van ruim 300 op de winst van vorig jaar laat weinig ruimte als de autoverkopen even tegenvallen.
- Aansprakelijkheid. Er lopen zaken over hoe Tesla Autopilot en FSD heeft neergezet. In de Florida-zaak Benavides wees een jury in 2025 $129 miljoen schadevergoeding toe en $200 miljoen extra als straf. Tesla is in hoger beroep.
- De prijs van de auto. Tesla verdient op een verkochte auto, maar de marge is dun geworden en de reguleringskredieten drogen op. Goedkopere concurrenten houden die druk erop. Vanuit euro’s beweegt je resultaat ook mee met de dollarkoers.
- Meer aandelen, en één persoon aan het roer. De strategie hangt sterk aan Elon Musk, en het aantal aandelen groeit.
- Veel tegelijk. Batterijen, lithium, de Semi, Optimus en rekenkracht in één golf. Tesla zegt zelf dat opschalen niet in een rechte lijn gaat.
Het verhaal wordt lastig vol te houden als je een reeks kwartalen ziet met dunne winst op de auto, een vrije kasstroom die structureel negatief blijft, en nog steeds geen winst uit de robotaxi of de software die je kunt narekenen. Tesla heeft vaker het onmogelijke mogelijk gemaakt, maar blijven ze dat kunnen?
Past Tesla bij jou?
Dat hangt af van wat je zoekt en waar jij je comfortabel bij voelt.
Voor de lange termijn zou ik zeggen: alleen met een horizon van ruim vijf jaar en alleen als je tegen enorme volatiliteit kunt. Ik houd Tesla al jaren in portefeuille en heb daarin een flinke rollercoaster meegemaakt. Ik geloof wel in het verhaal dat FSD en robotaxi erg succesvol kunnen worden, maar je moet wel tegen een stootje kunnen. Tesla in portefeuille houden vergt een sterke overtuiging.
Wie een brede Amerikaanse of tech-ETF aanhoudt, heeft Tesla vaak al. Extra aandelen in Tesla zijn dan een bewuste keuze voor een hogere portefeuilleconcentratie in één verhaal. Niet alleen de autofabriek van vandaag, maar de kans dat FSD en de robotaxi later de rit overnemen.
Moet je dan nu snel nog aandelen kopen voordat Tesla de cijfers van Q3 bekendmaakt op 21 oktober? Ik ga dat in ieder geval niet doen, maar of dat verstandig is weet ik niet. Ik heb vaak gedacht om het wel te doen en meer dan eens ben ik blij geweest dat ik het niet gedaan heb. Op de een of andere manier daalt de koers vaak op de publicatiedag. Zelfs als ze goed nieuws te melden hebben. Ik heb het echter ook zien stijgen, er is niet echt een pijl op te trekken. En dan voelt het mij te veel als gokken.
Wat je in de gaten wil houden
- Op 21 oktober de marge en de vrije kasstroom, niet alleen hoeveel auto’s er de deur uit gingen
- Of de robotaxi ook daadwerkelijk een betekenisvol bedrag aan geld gaat verdienen
- Of de investeringen de kas blijven opeten, zonder dat FSD en de diensten dat goedmaken
- Hoeveel aandelen er bijkomen
- De dollarkoers, als je vanuit euro’s belegt
Kort samengevat
Tesla verdient geld met auto’s en met energie, heeft $43,5 miljard in kas, en weinig schuld waar het zelf voor opdraait. De operationele marge in het laatste volle kwartaal was 1,4%. De beurswaarde van ongeveer $1,46 biljoen kijkt vooral naar FSD en de robotaxi, en die zitten in die winst nog niet op dezelfde manier.
Het grootste risico is niet of Tesla auto’s kan bouwen. Het risico is dat de koers al betaalt voor een toekomst die misschien nog lang op zich laat wachten.
In één zin: de auto en het geld in de kas zijn echt, en alle ogen staan op FSD en de robotaxi, die nog geen vergelijkbare winst laten zien.
Veelgestelde vragen
Waarom is de K/W zo hoog?
Omdat je niet de winst van de autofabriek van dit jaar koopt, maar de kans dat FSD en de robotaxi later veel meer waard zijn. Optimus hoort daarbij, maar die wordt eerst nog niet verkocht.
Is Full Self-Driving al een autonome auto?
Nog niet. De versie die Tesla nu verkoopt heet Supervised. Jij blijft opletten, ook al wordt het rijden er al relaxter van. Ritten zonder bestuurder zijn een kleiner experiment, en een omzetcijfer dat je kunt controleren is er nog niet.
Moet ik kopen vóór 21 oktober?
Dat is lastig te beantwoorden, en dit stuk doet het niet. Die dag komen de winst en de kasstroom. De koers heeft op 2 oktober al bewogen op de leveringen.
Keert Tesla dividend uit?
Nee.
Disclaimer: Dit artikel is educatie voor Vizier op Geld, geen persoonlijk beleggingsadvies en geen aanbeveling om Tesla te kopen of te verkopen. Cijfers wijzigen. Bedragen staan in dollars.
Bronnen: Tesla 10-Q tot 30 juni 2026, Q2-update, jaarafsluiting 2025, 8-K met Q3-leveringen van 2 oktober 2026, StockAnalysis (koers, marktkap, consensus), CompaniesMarketCap (K/W-peers). Eigen delingen zijn in de tekst zo genoemd. Het motief van de belastingkorting achter het leveringsrecord van Q3 2025 komt uit berichtgeving, niet uit de 8-K.
-
Box 3 in 2027: wat er voor jouw spaargeld echt verandert, en wat nog een voorstel is
Man, het lijkt wel of iedereen het nu over box 3 heeft. Gecompliceerde verhalen en iedereen gaat ervan uit dat je het meeste al snapt. Ik ga hier even terug naar de basis. Ik leg je uit hoe het systeem nu werkt en wat er dan in de aankomende jaren zou veranderen.
Zo zit het nu
Het heffingsvrij vermogen op spaargeld ligt nu op €59.357 per persoon. Met een fiscale partner is dat €118.714. Het belastingtarief is 36%.
Je betaalt dit percentage gelukkig niet over je hele spaarbedrag en ook niet over de rente die je bank echt heeft bijgeschreven. De Belastingdienst rekent een fictief rendement over je vermogen en belast alleen het deel dat boven de vrijstelling uitkomt.
Voor de voorlopige aanslag over 2026 staat het belastingpercentage op banktegoeden op 1,28%. Overige bezittingen, denk aan beleggingen, staan op 6%. Schulden staan op 2,70%, voorlopig en tellen pas mee boven een drempel van €3.800.
Wie tegenbewijs levert, laat het werkelijke rendement zien. Dan telt het heffingsvrij vermogen niet mee, en je betaalt de voordeligste optie tussen dat forfait en het werkelijke rendement. Het loont alleen als je echt minder winst/rendement hebt gemaakt dan het forfait aanneemt.
Een rekenvoorbeeld
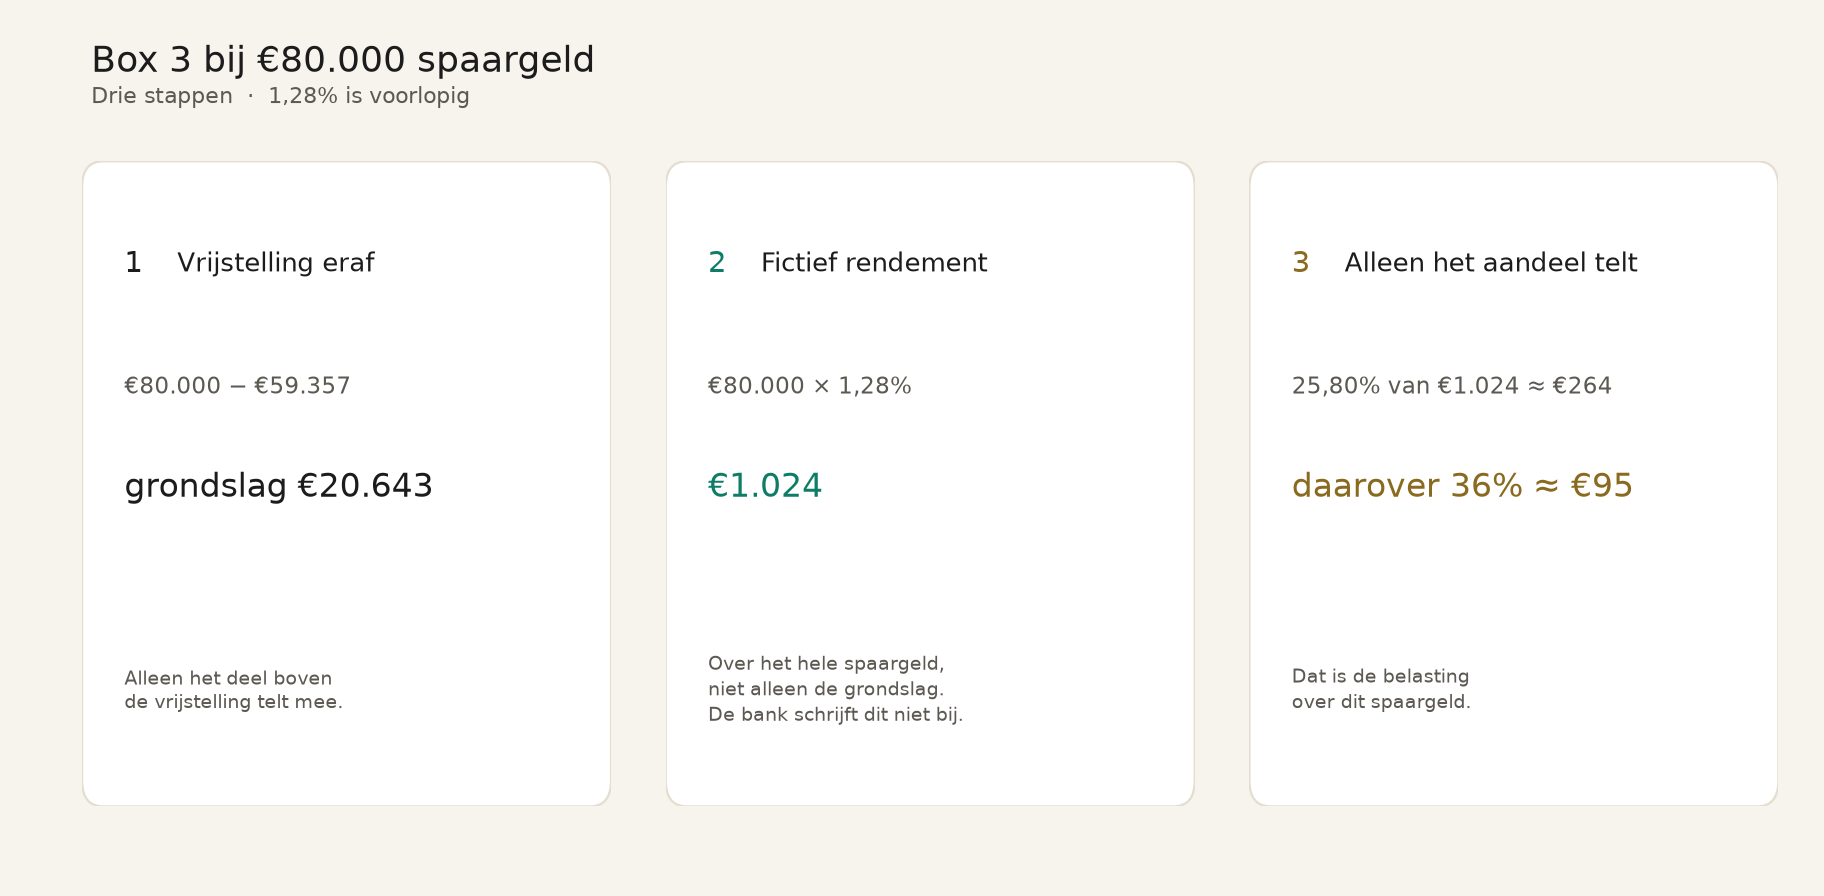
Stel, je hebt alleen spaargeld, een mooi bedrag van €80.000. Verder ben je alleenstaand en je hebt geen schulden. De heffingskorting laten we hier even buiten beschouwing.
De vrijstelling is €59.357. Trek je dat van je spaargeld af (€80.000 – €59.357), dan houd je €20.643 over. Dat is de grondslag, het deel van je vermogen waar de belasting überhaupt over kan gaan.
Het voorlopige spaarpercentage van 1,28% rekent niet over die €20.643, maar over het hele spaargeld. €80.000 keer 1,28% is €1.024. Dat noemen ze het rendement, ook al heeft je bank dat bedrag niet echt bijgeschreven.
Van die €1.024 telt alleen het deel dat bij de grondslag hoort. €20.643 is 25,80% van €80.000, dus je neemt 25,80% van €1.024. Dat is ongeveer €264. Over dat stuk betaal je dan die 36% belasting.
36% van €264 is ongeveer €95 belasting. Naar mijn idee zou belasting betalen ook minder ingewikkeld kunnen, maar we wonen nou eenmaal in Nederland.
Met een fiscale partner is je vrijstelling €118.714. Met alleen 80.000 euro spaargeld blijf je daar dus onder. Je betaalt dan helemaal geen box 3-belasting.
Zit er een mix in, bijvoorbeeld €60.000 spaargeld en €20.000 overige bezittingen, dan blijft het totaal €80.000. De vrijstelling en de grondslag veranderen dus niet. Nog steeds €20.643, en nog steeds telt 25,80% van het rendement mee.
Het rendement zelf wel. Over het spaardeel rekent de fiscus het voorlopige percentage van 1,28%, dus €60.000 keer 1,28% is €768. Over de overige bezittingen ligt het percentage vast op 6,00%, dus €20.000 keer 6,00% is €1.200. Samen €1.968, en ook dat is een rekensom, geen bedrag dat je echt hebt ontvangen.
Van die €1.968 neem je weer 25,80%. Dat is ongeveer €508. Daarover betaal je 36%, en dat komt uit op ongeveer €183.
Zo zou het er na 2028 uitzien
Op 12 februari 2026 nam de Tweede Kamer de Wet werkelijk rendement box 3 aan. De Eerste Kamer heeft de stemming aangehouden. De hoofdregel in dat voorstel is vermogensaanwasbelasting: je zou dan ook betalen over winst die nog op papier staat, zonder dat je verkocht hebt.
Met andere woorden. Je moet belasting betalen over geld dat je nog helemaal niet hebt. Ja, echt waar.
De uitzondering is vermogenswinst, belasting op het moment van verkoop, voor onroerend goed en voor aandelen in start-ups.
Een extra wetsvoorstel wil financiële instrumenten aan die uitzondering toevoegen. Over aandelen, obligaties en opties zou je dan vanaf 2028 pas belasting betalen als je verkoopt en niet elk jaar over de stijging die nog op papier staat. Dat zou echt veel beter zijn dan die belasting op papieren winst.
De rest van het vermogen zou dan in 2030 volgen. Ongeveer 90% van het vermogen dat in waarde beweegt, zou al in 2028 meegaan. Maar ja, dat wetsvoorstel moet nog wel door de Eerste Kamer, dus erop rekenen kunnen we nu nog niet.
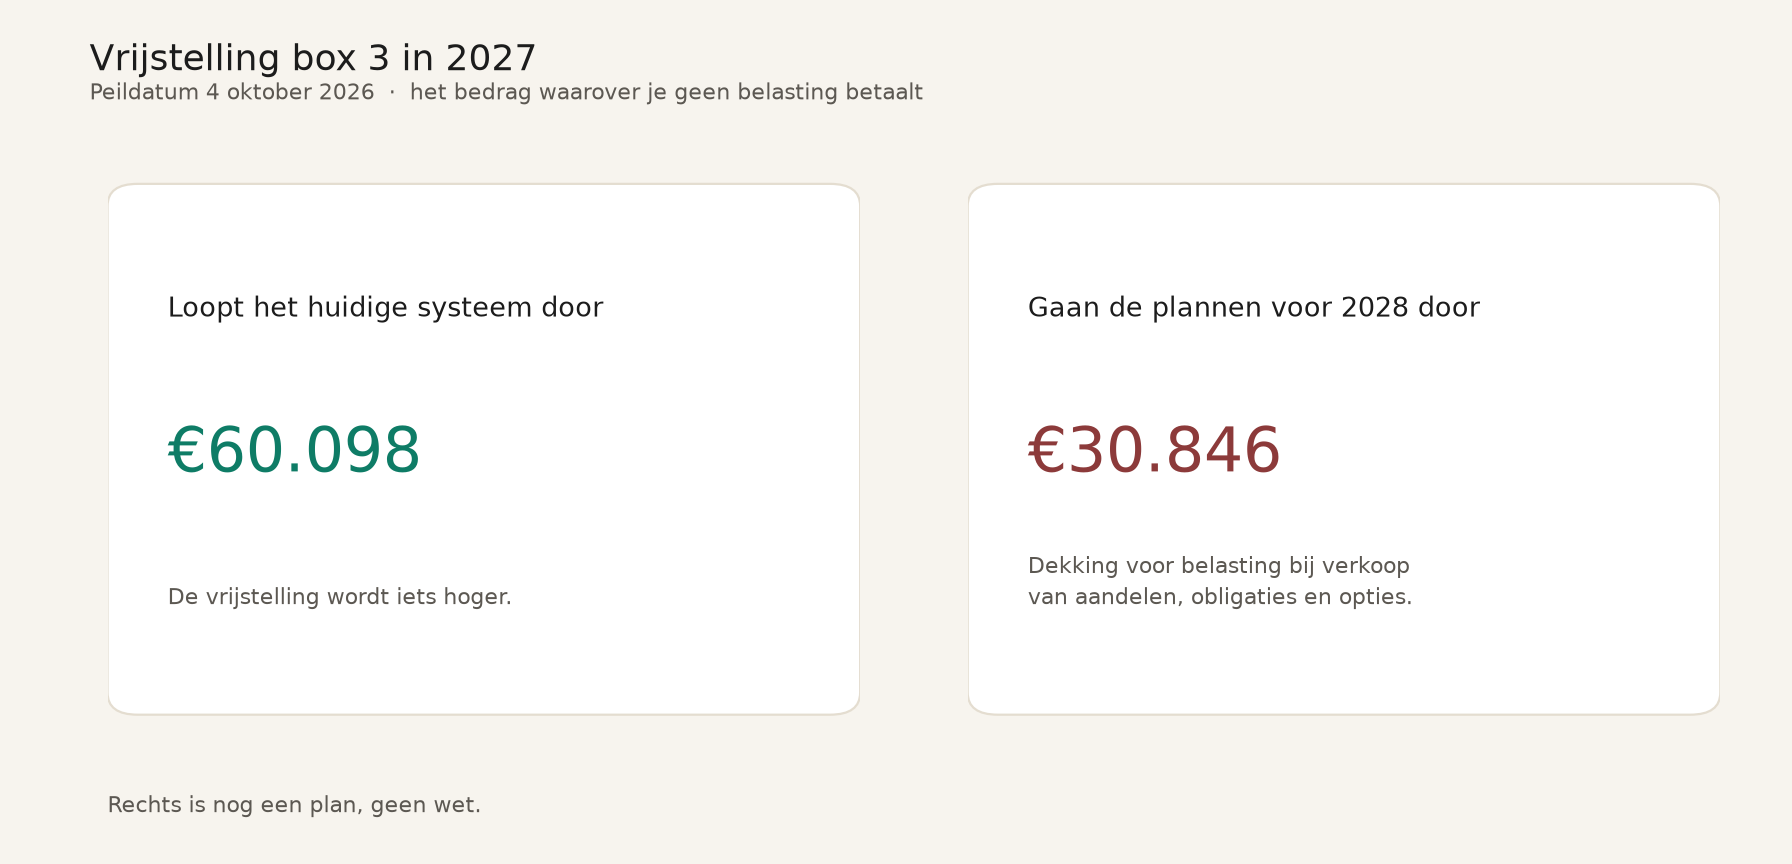
Ter dekking van dit plan willen ze het heffingsvrij vermogen in 2027 terugzetten naar het niveau van 2020. Dat was toen €30.846.
Het kabinet zegt erbij dat je bij 2% rente geen belasting betaalt over de eerste €50.000. Reken je €80.000 keer 2%, dan kom je op €1.600. Blijft de vrije grens €1.000 en het tarief 36%, dan is €600 keer 36% gelijk aan €216. Blijft de grens €1.800, dan valt €1.600 eronder en is er over dit voorbeeld geen belasting verschuldigd. Dit is een illustratie, maar laat dus zien dat een verschuiving van die grens al snel honderden euro’s belastinggeld kost.
Kort samengevat
Voor nu betaal je over een rendement dat de fiscus voor je invult, dus het forfaitaire rendement, met €59.357 vrij en 36%. Loopt dat systeem door, dan wordt de vrijstelling in 2027 iets hoger, namelijk €60.098. De plannen voor 2028 doen iets anders: aandelen, obligaties en opties belasten op het moment dat je verkoopt, en om dat te betalen zakt die vrijstelling in 2027 juist naar €30.846. We weten dus nog niet welke richting de regering op wil.
Disclaimer: Dit artikel is educatie en entertainment voor Vizier op Geld, geen persoonlijk belastingadvies. Voorstellen wijzigen. De som over 2026 gebruikt het voorlopige spaarpercentage. Wij hebben ons best gedaan om de correcte informatie weer te geven, maar wij kunnen geen garanties geven over de accuraatheid en correctheid van de gegevens.
Bronnen
- Brief 29 september 2026: http://www.eerstekamer.nl/brief_in/20260930/voorstellen_op_box_3_koopkracht/f=/vn1fdr15xiz6.pdf
- Brief 15 september 2026: https://api.eerstekamer.nl/9370000/1/j4nvi0xeni9vr2l_j9vvkfvj6b325az/vn1c2z1gxire/f=/vn1a2worxtzz.pdf
- Aanbiedingsbrief: https://zoek.officielebekendmakingen.nl/kst-1270938.pdf
- Wetsvoorstel Belastingplan 2027: https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/wetsvoorstel-belastingplan-2027/wetsvoorstel-belastingplan-2027.pdf
- Fiscale sleuteltabel 2027: https://www.rijksoverheid.nl/documenten/2026/09/15/fiscale-sleuteltabel-2027
- Heffingsvrij vermogen: https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/heffingsvrij-vermogen
- Berekening box 3 over 2026: https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/berekening-box-3-inkomen-2026
- Percentages fictief rendement: https://www.belastingdienst.nl/wps/wcm/connect/nl/box-3/content/met-welke-percentages-is-het-fictief-rendement-berekend
- Dossier 36.748: https://www.eerstekamer.nl/wetsvoorstel/36748_wet_werkelijk_rendement_box
- Nota 10 maart 2026: https://www.tweedekamer.nl/downloads/document?id=2026D31192
- NOS, 1 oktober 2026: https://nos.nl/artikel/2633258-kabinet-is-bereid-om-kleinere-spaarders-en-beleggers-toch-te-ontzien
- Algemene financiële beschouwingen: https://www.tweedekamer.nl/kamerstukken/plenaire_verslagen/kamer_in_het_kort/algemene-financiele-beschouwingen-afgerond-3
-
ASML aandeel in 2026: chips, AI en waarom de koers zo hoog staat
ASML is al een tijdje het aandeel waar veel Nederlandse beleggers het over hebben. Bij Saxo stond het recent als populairste Nederlandse aandeel bij retailbeleggers, en in de AEX is het een van de namen die de index meetrekken wanneer chips en AI weer in de spotlight staan.
Snap ik. Alleen: populariteit zegt weinig over of de koers “goedkoop” of “duur” is. Bij ASML betaal je voor een uitzonderlijke plek in de chipketen, en je betaalt daar vaak een stevige prijs voor. Dit stuk legt uit wat het bedrijf doet, hoe de cijfers er (op peildatum 30 september 2026) uitzien, en waar de risico’s zitten. Het is bedoeld om ASML te begrijpen – niet om je een koop- of verkoopknop in de handen te drukken.
Geen beleggingsadvies. Educatief. Cijfers wijzigen; doe altijd eigen onderzoek. Peildatum: 30 september 2026. Koersslot Euronext: €1.596,80 (-0,27%). Marktkapitalisatie rond de €615 miljard. Dit jaar tot nu toe rond de +73%.
Wat doet ASML eigenlijk?
ASML Holding (op Euronext en NASDAQ onder ASML, ISIN NL0010273215) komt uit Veldhoven en bestaat sinds 1984. Het begon als een samenwerking van Philips en ASM International. Het bedrijf maakt machines die extreem fijne patronen op siliciumwafers “printen”. Zonder die stap geen moderne chips. Denk aan de chip in je telefoon, in een AI-server of in een auto: ergens in dat traject komt die ASML-machine vaak langs.
De sleuteltechnologie heet EUV. In één zin: licht met een extreem korte golflengte, waarmee je nog kleinere structuren op een chip kunt maken. ASML is de enige serieuze leverancier van die EUV-machines voor de allernieuwste chips. Daarnaast blijft DUV belangrijk: dat is de vorige generatie, en die blijft nodig voor volume. High-NA EUV is de volgende stap: nog fijner, maar ook complexer en duurder.
Eind Q2 2026 werkten er zo’n 43.938 vaste medewerkers, plus 696 tijdelijke krachten. Dat is geen garage-startup meer: dit is zware industrie met een heel ecosysteem eromheen.
Hoe verdient ASML geld?
Grofweg op twee manieren:
- De verkoop van de machines zelf (EUV en DUV). Die gaan voor bakken met geld de deur uit, maar het is geen abonnement: de klant koopt een machine en zodra die betaald is, kan ASML weer op zoek naar de volgende deal.
- Service en upgrades op machines die al bij klanten staan. ASML noemt dat Installed Base Management (IBM). In Q2 2026 alleen al zo’n €2,76 miljard aan omzet uit die hoek. Dat zijn dus wel terugkerende inkomsten in plaats van een eenmalige machineverkoop, en dat is leuk voor de voorspelbaarheid.
Hoe zijn de inkomsten dan verdeeld over deze twee potten? Ongeveer driekwart uit de eenmalige machineverkopen en een kwart uit IBM. De klantenkring is klein maar heeft wel veel geld te besteden. Denk aan TSMC, Samsung en Intel. Dat is een kracht (lange relaties, moeilijk te kopiëren) én een risico (als één van die partijen minder bestelt, voel je dat meteen).
Waarom is ASML dan zo lastig in te halen? Vooral omdat de technologie en het ecosysteem zo diep in de fabrieken van klanten zitten. Concurrenten bouwen niet even snel een EUV-fabriek bij, en klanten stappen niet zomaar over. Verder deelt ASML winst terug via een groeiend dividend én via inkoop van eigen aandelen (een programma tot €12 miljard tot eind 2028). Voor beleggers betekent dat: een stukje cash via dividend, en mogelijk minder aandelen in omloop – zolang die inkopen ook echt volgens plan blijven lopen.
Groei: AI-investeringen en een opgetrokken outlook
Hoeveel vraag er is naar de machines van ASML is sterk afhankelijk van hoeveel geld chipmakers en cloudbouwers blijven investeren in AI. In de eerste helft van 2026 zag ASML een sterke orderintake en de capaciteit wordt nog verder opgeschaald: low-NA EUV rond de 65 systemen in 2026, met een pad van ongeveer +30% in 2027. Ook voor DUV geldt rond de 130 in 2026, ook met zo’n +30%-pad.
En wat zegt ASML zelf over heel 2026? Een omzet van €43-45 miljard met een brutomarge van 54-56%. Ter vergelijking: begin dit jaar lag die outlook nog op €34-39 miljard. Dat is een stevige verhoging en precies het soort update waar de beurs gevoelig voor is. Voor Q3 (cijfers op 14 oktober 2026) geeft ASML €11-12 miljard omzet en een brutomarge van 55-57% mee.
ASML had in 2025 nog een omzet van €32,7 miljard (+15,6%). Analisten zitten voor 2026 rond de €42,9 miljard. Dit is dus een behoorlijk stukje meer dan vorig jaar en sluit ook aan bij wat ASML zelf verwacht.
Cijfers in het kort
Even de harde getallen op een rij (US GAAP, in miljoenen euro’s tenzij anders vermeld):
FY2024 FY2025 H1 2026 Omzet 28.263 32.667 18.093 Service op bestaande machines 6.494 8.193 5.249 Brutomarge 51,3% 52,8% 53,5% Nettowinst 7.572 9.609 5.674 Winst per aandeel (€) 19,25 24,73 14,74 Wat zie je als je even door die rij kijkt? Omzet, service en marge lopen de afgelopen jaren omhoog. Het orderboek eind 2025 was nog altijd stevig: €38,8 miljard. Dat past bij een bedrijf dat meer vraagt dan het op korte termijn kan leveren – zolang klanten blijven bestellen.
Dan de balans en kas. Cash en kortlopende beleggingen: €13,3 miljard eind 2025, €7,6 miljard eind Q2 2026. Eigen vermogen eind Q2 2026: €21,8 miljard; langlopende schuld €2,0 miljard. Vrije kasstroom over 2025 rond de €11 miljard (afronding).
Die cashdaling tussen eind 2025 en eind Q2 2026 valt op. Dat kan komen door het uitgeven van werkkapitaal, het doen van investeringen of kapitaal teruggeven aan aandeelhouders.
En het dividend? €6,40 per aandeel in 2024, €7,50 in 2025, plus een tussentijds dividend van €1,88 in de eerste helft van 2026. Dividend is natuurlijk leuk, maar de meeste mensen zullen ASML niet kopen vanwege het dividend. Het gaat hier vooral om de sterke groei in marktwaarde die het aandeel de afgelopen jaren heeft laten zien.
Waardering: je betaalt voor groei, en best veel al
Bij €1.596,80 (slot 30 september 2026) ziet het plaatje er grofweg zo uit:
- Koers/winst over de afgelopen twaalf maanden rond de 57×
- Koers/winst op verwachte winst 2026 rond de 41,5×; op 2027 rond de 30,6×
- Totale bedrijfswaarde gedeeld door omzet 2026 rond de 14×
- Dividendrendement 2026 (indicatief) rond de 0,56%
- Koers/boekwaarde rond de 28×
- Beta rond de 1,36 – dus vaak een tik harder mee dan de markt
Zo’n 42 analisten zijn gemiddeld sterk positief, met een koersdoel rond de €2.045 (band €1.291-€2.500). Dat klinkt optimistisch, maar het zegt vooral: analisten geloven in verdere groei, terwijl de markt al veel AI- en EUV-succes lijkt in te prijzen.
Kort gezegd: dit is een sterk bedrijf tegen een stevige prijs. Interessant om te begrijpen en te volgen.
Je kunt het zo zien: je betaalt niet alleen voor wat ASML nú verdient, maar ook voor het idee dat EUV en High-NA nog jaren de bottleneck blijven in de AI-chipketen. Als dat idee klopt, kan een hoge koers/winst logisch aanvoelen. De kans blijft echter bestaan dat die AI-investeringen ook weer afzwakken of de uitvoering hapert en dan voelt diezelfde hoge waardering ineens een stuk zwaarder.
Risico’s die ertoe doen
Waar kan het misgaan? Een paar dingen die er écht toe doen:
- Geopolitiek en export. Regels rond China en export kunnen vraag en leveringen sneller raken dan een jaaroutlook.
- Klantconcentratie. Een handvol fabrieken koopt het merendeel van de duurste machines. Als één daarvan minder bestelt, voel je dat meteen.
- Cyclus en AI-sentiment. Als AI-investeringen afnemen of het blijkt uiteindelijk een bubbel die knapt, dan voel je dat snel in orders én in de koers.
- Uitvoering High-NA en capaciteit. Technisch en operationeel complex. Vertragingen kosten geloofwaardigheid – en vaak ook beursvertrouwen.
- Waardering plus volatiliteit. Met een beta boven de 1 beweegt ASML vaak harder mee dan de markt. Dat voelt fijn in een stijgende markt en een stuk minder fijn als AI-sentiment omslaat.
Past ASML bij jou als belegger?
Uiteraard hangt dit af van wat je zoekt en waar jij je comfortabel bij voelt.
Voor langetermijngroei zou ik zeggen: ja, maar let erop dat het volatiel kan zijn. Voor dividendinkomen: beperkt. Voor beginners: alleen via een brede ETF of met een kleine concentratie – niet als “alles op één Nederlands techicoon”. Als stevige AEX-naam in een gespreide portefeuille kan ASML zeker een sterke investering zijn: je hebt dan blootstelling aan een bedrijf dat een bottleneck is in de AI-keten, zonder dat één aandeel je hele plan draagt.
Praktisch: iemand die al wereldwijd in aandelen belegt, heeft via veel indexfondsen al een stukje ASML (of vergelijkbare namen in de AI-keten). Extra ASML erbij is dan een bewuste keuze voor meer portefeuilleconcentratie in één naam. Dat kan, als je snapt waarom – niet omdat “iedereen het heeft” of omdat de grafiek er dit jaar leuk uitziet. Als je nog aan het beginnen met beleggen bent, helpt eerst een brede basis vaak meer dan één groot aandeel.
En speculeren op de Q3-cijfers rond 14 oktober? Dat is een ander verhaal. Koerssprongen rond cijfers kunnen groot zijn. Je bent dan eerder aan het daytraden dan rustig aan het investeren. Als jij een trader bent, kun je daarop gokken, maar mij is dat te risicovol.
Wat je in de gaten wil houden
Als je ASML wil volgen zonder elke dag de koers te checken, houd dan vooral dit bij:
- Q3-cijfers op 14 oktober 2026 (omzet, marge, outlook)
- Orders, orderboek en het capaciteitspad richting 2027
- Exportregels en commentaar daarover
- Of High-NA bij klanten echt landt
- De koers/winst op verwachte winst ná de cijfers: blijft de premie te rechtvaardigen als de cijfers bekend worden?
Kort samengevat
ASML is wereldleider in lithografie en de enige serieuze EUV-speler voor de allernieuwste chips. De machines die al bij klanten staan leveren terugkerende serviceomzet, de 2026-outlook is fors verhoogd, en de balans ziet er gezond uit. Tegelijk staat het aandeel op de peildatum rond de €1.597 met een duidelijke groeipremie: veel AI-optimisme lijkt al in de koers te zitten.
Het grootste risico is niet “of ASML een sterk bedrijf is”, maar of te veel van de groei die iedereen verwacht al is ingeprijsd.
In één zin: een bottleneck in de AI-keten, met een moeilijk te kopiëren EUV-positie en terugkerende service, tegen een stevige waardering.
Veelgestelde vragen
Is ASML een dividendaandeel?
Nee, niet in de klassieke zin. Het dividend groeit wel, maar het rendement rond de 0,5-0,6% (peildatum) is bijvangst bij een groeiverhaal en inkoop van eigen aandelen. Meer over leven van dividendaandelen lees je in een eerder stuk.
Wat is het verschil tussen EUV en DUV?
EUV is de nieuwste generatie lithografie voor de kleinste chipstructuren. DUV is de vorige generatie en blijft belangrijk voor volume en minder geavanceerde lagen. High-NA is de volgende EUV-stap.
Waarom beweegt ASML zo hard mee met AI-nieuws?
Omdat de allernieuwste AI-chips EUV nodig hebben, en ASML die machines levert.
Moet ik ASML kopen vóór de Q3-cijfers?
Dat is lastig te beantwoorden. Cijfers rond 14 oktober kunnen de koers hard laten bewegen, beide kanten op. Speculeren op één rapportagedag is een ander risico dan ASML als langetermijnpositie in een gespreide portefeuille houden.
Disclaimer: Dit artikel is bedoeld ter informatie en educatie voor Vizier op Geld. Het is geen persoonlijk beleggingsadvies en geen aanbeveling om ASML (of enig ander aandeel) te kopen of te verkopen. Cijfers en waarderingen wijzigen; check altijd primaire bronnen en je eigen situatie.
Bronnen (selectie): ASML / SEC IR Q2 2026 en FY2025; Marketscreener (koers/marktkap peildatum); stockanalysis (consensus en multiples); peildatum 30 september 2026.
-
Waarom je spaargeld bij de grootbank stilstaat (en hoe je wél meer rente krijgt in 2026)
Je spaarrekening bij ING, Rabo of ABN voelt vertrouwd. De app ken je, het salaris komt binnen en overstappen klinkt als gedoe.
Snap ik. Alleen: dat gemak kan je in 2026 best wat rente kosten. Niet omdat jij iets verkeerd doet maar omdat grootbanken vaak lagere rente aanbieden dan wat elders mogelijk is.
Geen persoonlijk advies. Rente- en marktcijfers peildatum 28 september 2026 (o.a. RevoSave Spaarindex, Geld.nl). Spaarrentes wijzigen regelmatig; check zelf even de actuele tarieven vóór je iets doet. ECB-depositorente 2,50% per besluit 10 september 2026 (van kracht sinds 16 september). Het inflatievoorbeeld verderop is hypothetisch: actuele NL-inflatie en ECB-verwachting lagen rond september 2026 eerder rond de 3%.
Wat is er aan de hand met die spaarrente?
De ECB en jouw rekening
Op 10 september 2026 stond de Europese Centrale Bank (ECB)-depositorente op 2,50% (DNB). Dit is de rente die jouw bank zelf ontvangt op het spaargeld.
Jij krijgt dat percentage niet automatisch doorgeschoven. Banken bepalen zelf welk percentage spaarrente ze vervolgens aan jou uitbetalen. En omdat banken wat willen verdienen, is dat natuurlijk bijna nooit hetzelfde als de rente die ze zelf krijgen. Daar zit dus ook dit jaar een gat tussen.
Ter illustratie: de bank krijgt 2,50% rente en aan jou betalen ze bijvoorbeeld 1,50%. Dan houden ze zelf nog een procentje winst over. Dat is geen boekhoudkundige waarheid per saldo, maar een handig plaatje om de marge te snappen.
Waarom jouw bank dit doet
Grootbanken hebben heel veel klanten die uit gemak blijven. Een (spaar)rekening openen bij een andere bank is vaak gedoe en veel mensen vinden het die moeite niet waard. De banken hoeven de spaarrente dus niet altijd omhoog te jagen om jou binnen te houden. Kleinere banken en platforms vechten juist harder om nieuw spaargeld — en dat zie je terug in het percentage.
Even een grove peiling (eind september 2026; check altijd de actuele cijfers):
- Grootbanken (ING, Rabobank, ABN AMRO): vaak rond ~1,28% tot ~1,50% op vrij opneembaar sparen.
- Sterke middenmoot / platforms: vaak rond ~2,25%.
- Kopgroep / actierentes of topdeposito’s: soms rond ~3% of iets daarboven, soms tijdelijk.
Tip: vergelijk even op Geld.nl, Spaarrente.nl of de website van de bank zelf. Rentes wijzigen sneller dan je denkt.
Hoeveel mis je écht? Reken even mee
Het voelt abstract tot je het in euro’s ziet. Stel: je hebt spaargeld dat een jaar mag blijven staan, en je vergelijkt drie grove niveaus. Eenvoudige rente over één jaar, dus geen samengestelde rente en geen belastingen meegenomen.
Spaarsaldo 1,28% (huisbank-achtig) ~2,25% (sterke middenmoot) ~3,06% (kopgroep/actie) €10.000 €128 €225 €306 €20.000 €256 €450 €612 €50.000 €640 €1.125 €1.530 Bij €20.000 is het verschil tussen 1,28% en 2,25% al zo’n €194 per jaar. Tussen 1,28% en 3,06% zit je rond de €356. Dat is geen pensioenplan, maar wel een paar honderd euro die je anders laat liggen. Daar had je toch weer leuke dingen van kunnen doen.
Actierente: de kleine valkuil
Soms zie je een flashy 3%+ die drie maanden geldt en daarna terugvalt naar iets gewoons. Dat is een zure appel, als jij dacht dat die 3%+ gewoon het hele jaar geldig was. Op zich zijn dit soort acties leuk als je precies weet waar je aan begint. De meesten van ons zijn vermoedelijk op zoek naar een stabiel percentage.
Reële rente: dus wat houd je ervan over?
Nominale rente is wat de bank je laat zien. De reële rente is wat je koopkracht erop vooruitgaat. Als je dat in een mooie formule wil:
Reële rente ≈ nominale rente − inflatie
Als voorbeeld
Stel hypothetisch: je hebt 1,28% rente en 2% inflatie. Dan schuift je koopkracht nog steeds een beetje achteruit, ook al “verdien” je rente. De inflatie is in dit voorbeeld meer dan je rente, dus je koopkracht daalt met 0,72%. Bij hogere rente, bijvoorbeeld 2,25% of 3%, wordt dat gat kleiner of verdwijnt het, afhankelijk van de echte inflatiecijfers.
Let op: dit is een rekenvoorbeeld, geen actuele verwachting. Actuele Nederlandse inflatie en ECB-verwachtingen liggen (peildatum sep 2026) eerder rond de 3%.
Inflatie
Inflatie voelt abstract tot je het terugziet in je boodschappen en je huur. Als die elk jaar een stukje duurder worden en jouw spaarrente dat niet bijhoudt, kun je met hetzelfde bedrag iets minder kopen dan vorig jaar. Extra rente is een manier om die druk een beetje bij te houden. Het is geen wondermiddel, maar wel een praktische en relatief eenvoudige knop om aan te draaien.
Box 3 in 2026
Heb je (veel) vermogen boven de vrijstelling, dan speelt box 3 mee. In 2026 geldt grofweg:
- Heffingsvrij vermogen: €59.357 per persoon (fiscale partners: het dubbele).
- Forfaitair rendement bank- en spaartegoeden: 1,28% (voorlopig; wordt later definitief).
- Tarief: 36% over dat forfaitaire inkomen boven de vrijstelling.
Kort gezegd: zit je onder de vrijstelling, dan voel je box 3 op sparen meestal niet. Zit je er (ruim) boven, dan eet de heffing een deel van je nominale rente op, en dat is nog een reden om het percentage zelf niet te laten liggen. Dit is geen fiscaal advies: check de Belastingdienst of je adviseur bij jouw situatie.
Meer rente zoeken zonder je hele bank te verhuizen
Goed nieuws: je betaalrekening, salarisstrook en vaste incasso’s hoeven niet mee. Veel mensen openen alleen een spaarrekening of deposito elders en laten de huisbank gewoon voor het dagelijks verkeer. Dat scheelt een hoop gedoe, en je wint vaak al wél rente.
Depositogarantiestelsel
Binnen de EU/EER is spaargeld doorgaans tot €100.000 per persoon per bank beschermd via het depositogarantiestelsel van het land waar de bank is gevestigd. Even checken of die bank onder een erkend stelsel valt, en of jouw bedrag onder die grens blijft (of gespreid is over banken), geeft al een stuk rust.
Alleen sparen openen
Bij veel Nederlandse en buitenlandse banken kun je een spaarrekening openen zonder dat je ook je betaalrekening verhuist. Je koppelt gewoon je bestaande rekening voor stortingen en opnames. Kijk even naar opnamedrempels, een eventuele minimale storting, en of de rente vast of variabel is. Dat zijn de details die later het verschil maken tussen “handig” en “irritant”.
Buitenlandse platforms
Platforms zoals Raisin bundelen spaarrekeningen en deposito’s van Europese banken. Je opent één account, kiest een bank of product, en ziet vaak sneller meebewegende rentes. Handig, zolang je even checkt in welk land de bank zit, welk depositogarantiestelsel geldt, en of je geld vrij opneembaar is of vaststaat.
Drie emmers: niet elk spaargeld is hetzelfde
Niet al je spaargeld hoeft achter de allerbeste rente aan. Een simpele indeling helpt om te zien waar je wél en níet hoeft te jagen:
- Buffer (0–1 jaar): noodgeld, dichtbij, vrij opneembaar. Rente krijgen op je buffer is leuk, maar het belangrijkste is dat je er altijd en per direct bij kunt.
- 1–5 jaar: expliciete spaardoelen zoals verbouwing, auto of studie. Hier loont vergelijken of een deposito vaak al sneller.
- 5+ jaar: langere horizon. Soms past een deel beter bij beleggen maar dat is een andere afweging dan waar je je buffer of ander spaargeld neerzet.
Wanneer je níet hard achter de toprente aan hoeft
Soms is blijven waar je bent ook gewoon verstandig. Bijvoorbeeld als:
- je buffer klein is en je maximale rust en overzicht bij één bank wilt;
- je het geld binnenkort hard nodig hebt, bijvoorbeeld voor een verhuizing, auto of belastingen;
- het renteverschil voor jouw bedrag maar een paar tientjes per jaar is;
- je midden in een andere financiële stap zit (hypotheek, scheiding of erfenis) en nu geen extra ballen in de lucht wilt.
Checklist in 5 stappen
Wil je het toch aanpakken? Dit is genoeg om mee te beginnen:
- Noteer je huidige spaarrente en saldo
- Reken het verschil uit bij €10.000 / €20.000 / €50.000, of bij jouw echte bedrag.
- Vergelijk 2–3 alternatieven (Geld.nl, Spaarrente.nl, of de bank of het platform zelf).
- Check depositogarantie, voorwaarden, en of het vast of variabel is.
- Open desgewenst alleen sparen elders en verplaats wat je rustig kunt missen. Je betaalrekening mag blijven.
Kort samengevat
De ECB-depositorente lag op 10 september 2026 op 2,50%. Jouw huisbank volgt dat niet altijd één-op-één: de bank houdt vaak een beetje marge. Bij tienduizenden euro’s kan het verschil tussen 1,28% en 2,25% of 3% oplopen tot een paar honderd euro per jaar. Kijk ook naar reële rente (inflatie) en, als het speelt, naar box 3. Je hoeft je hele bank niet te verhuizen: alleen sparen openen of een platform gebruiken is vaak genoeg. En soms is blijven waar je bent ook prima, als je weet waarom.
Veelgestelde vragen
Moet ik mijn betaalrekening ook overzetten?
Nee, meestal niet. Veel mensen laten salaris en vaste lasten bij de huisbank en openen alleen een spaarrekening of deposito elders. Dat is vaak het hele punt: meer rente zonder een totaaloverstap.
Is spaargeld bij een buitenlandse bank veilig?
Binnen de EU/EER geldt doorgaans depositogarantie tot €100.000 per persoon per bank, via het stelsel van het land waar de bank is gevestigd. Check altijd welk stelsel van toepassing is, en of jouw bedrag onder de grens blijft.
Wat is het verschil tussen variabele rente en een deposito?
Bij een variabele rente kan het percentage omhoog of omlaag, en is je geld vaak vrij (of met voorwaarden) opneembaar. Bij een deposito staat de rente vast voor een periode, en staat je geld meestal vast tot de einddatum. Kies wat past bij wanneer je het geld nodig hebt: flexibiliteit versus zekerheid over het percentage.
Betaal ik box 3 over mijn spaarrente?
Box 3 kijkt niet naar je echte rente, maar naar een forfaitair rendement over vermogen boven het heffingsvrije deel (€59.357 in 2026 per persoon). Zit je onder die vrijstelling, dan speelt box 3 vaak niet. Zit je erboven: forfait spaartegoeden 1,28% (voorlopig) en een tarief van 36%. De exacte berekening hangt van jouw hele box 3-plaatje af. Dit is geen fiscaal advies; check de Belastingdienst of je adviseur bij jouw situatie.
Hoe vaak moet ik mijn spaarrente checken?
Een paar keer per jaar is vaak genoeg. Of eerder, na een ECB-besluit, als je bank de rente aanpast, of als je spaarsaldo flink groeit.
Rentes wijzigen. Peildatum van dit stuk: 28 september 2026 (o.a. RevoSave Spaarindex, Geld.nl). ECB-depositorente 2,50% per besluit 10 september 2026 (van kracht sinds 16 september).
-
Over 30 jaar is het normaal om miljonair te zijn
Zeg je nou dat over 30 jaar bijna iedereen miljonair is?
Ja, in principe wel en ik zal je vertellen waarom.
Inflatie.
Het is niet zo dat iedereen in de toekomst rijk is. Het geld is dan gewoon minder waard geworden door de inflatie.
Zoveel minder zelfs, dat een miljoen euro niet per se veel geld meer is. Het is dan niet meer bijzonder om miljonair te zijn.
Ik leg het je uit.
Door inflatie wordt alles duurder
Inflatie zorgt ervoor dat je meer gaat betalen voor dezelfde producten. Een brood kostte vroeger bijvoorbeeld nog minder dan een euro, nu kost een volkorenbrood me ongeveer € 2,60 bij de Jumbo.
Het brood is niet groter, beter of lekkerder geworden. Het is nog steeds hetzelfde brood.
Alleen de prijs is omhoog gegaan.
Uiteraard stijgen de lonen ook (gedeeltelijk) mee, waardoor de koopkracht niet per definitie achteruitgaat met de inflatie. Toch zijn de prijzen wel hoger.
Ik doorloop wat voorbeelden.
Voorbeeld 1: Het salaris van een soldaat in Amerika
Eén van de mooiste voorbeelden is het salaris van een soldaat in het Amerikaanse leger door de jaren heen.
Het werk van een soldaat is niet bijzonder veel veranderd sinds de Tweede Wereldoorlog. Het werk is vechten tegen de vijand. Ook waren er in de Tweede Wereldoorlog al tanks, vliegtuigen, vliegdekschepen, onderzeeërs, artillerie, radar en andere wapensystemen die we nu ook nog steeds gebruiken. Alleen dan de modernere versies, uiteraard. Alles is een beetje nieuwer, moderner, beter en uiteraard complexer, maar veel concepten blijven hetzelfde.
Het werk is dus min of meer hetzelfde. Het salaris is dat zeker niet.
Zo verdiende een normale Amerikaanse soldaat tijdens de Tweede Wereldoorlog ongeveer 50 dollar per maand (na 1942).
Tijdens de Vietnamoorlog (1955-1975) was dit gemiddeld 78 dollar per maand.
Tijdens de Eerste Golfoorlog (1990) was dit 697,20 dollar per maand.
Net na de aanslagen van 11 september 2001, toen de Irakoorlog en de oorlog in Afghanistan begonnen, was het gemiddelde salaris van een normale Amerikaanse soldaat 1.064,70 dollar per maand.
Nu, eind 2023, is het 1.917,60 dollar per maand.
Al deze salarissen gelden voor de rang van soldaat (laagst mogelijke rang), met minder dan 4 maanden ervaring (startsalaris). Na 4 maanden gaat het salaris al iets omhoog. Bron. Bron.
Je ziet hoe snel de lonen zijn gestegen. In de laatste 80 jaar is het salaris van een Amerikaanse soldaat gestegen van 50 dollar naar 1.917,60 dollar per maand. Meer dan 38 keer zoveel.
Is een moderne soldaat nu dan rijk? Nee, dat niet. Ons idee van wat “veel geld” is, is namelijk ook gegroeid.
Voorbeeld 2: De huizenprijzen in Nederland
In een voorgaand artikel schreef ik al over de stijgende huizenprijzen in Nederland.
Zo was de gemiddelde huizenprijs in Nederland in 1995 nog 93.800 euro.
In 2021 was de gemiddelde huizenprijs 386.700 euro. Dit is een stijging van meer dan vier keer (4x).
Nogmaals: in 26 jaar zijn de huizenprijzen vier keer zo hoog geworden.
De huizen zijn niet drastisch anders dan 30 jaar geleden. Sterker nog, veel huizen die in 1995 gebouwd zijn, bestaan nu nog en worden nog steeds bewoond. Daar is dus niet veel aan veranderd.
Mijn eigen woning is gebouwd in 1986; mijn vrouw en ik hebben hem in 2022 gekocht. Veel mensen kopen dus nog letterlijk dezelfde huizen als vroeger, maar betalen daar gewoon veel meer geld voor.
Ja, bij nieuwbouwwoningen zijn de deuren wat groter, heb je kunststof kozijnen en een warmtepomp in plaats van een cv-ketel. Maar deze verbeteringen kunnen de prijsstijging van honderdduizenden euro’s niet verantwoorden.
Inflatie is hier de grote boosdoener. Niet een grote verbetering van bouwkwaliteit.
Waar we vroeger 100.000 euro dus nog veel geld vonden, vinden we dat nu niet meer zo veel. In steden zoals Arnhem en Nijmegen kun je voor een ton al geen klein appartementje meer kopen. Terwijl je er vroeger nog een heel huis mee kon kopen, inclusief een leuke tuin.
Hetzelfde gaat gebeuren met een miljoen euro. Vandaag vinden we een miljoen euro heel veel geld, maar in de toekomst zijn zowel de lonen als de prijzen van goederen zoveel hoger geworden, dat een miljoen euro eigenlijk niet meer zo bijzonder is.
Over 30 jaar meer dan een miljoen euro nodig om een normaal rijtjeshuis te kopen
Hoe weet je dan dat over 30 jaar iedereen miljonair is?
Het is niet moeilijk om dit te voorspellen en er is ook geen complexe berekening voor nodig.
Nu we het verloop van de huizenprijzen in Nederland van de afgelopen 30 jaar weten, kunnen we dit patroon simpelweg doortrekken.
De afgelopen 30 jaar (afgerond naar boven) stegen de huizenprijzen in Nederland met 300% (4x).
Als dit patroon zich doorzet, zal het de komende 30 jaar dus weer verviervoudigen. Er is geen reden om aan te nemen dat de gemiddelde inflatie sterk zal afnemen of zelfs zou stoppen of omkeren.
Iedereen die op dit moment (2023) in een huis woont van meer dan 250.000 euro, zal over 30 jaar dus een huis hebben van een miljoen euro. Daar hoeven ze niks voor te doen, dat gaat helemaal vanzelf.
Hoe gaan we in de toekomst dan nog een huis kunnen betalen?
Net zoals het salaris van een Amerikaanse militair, zal ook het salaris voor jouw vakgebied stijgen. In de toekomst kan het heel normaal zijn om 8.000 euro per maand te verdienen. Misschien vinden we dat in het jaar 2053 wel een “slecht” salaris.
Een brood kost dan misschien wel € 12,95 en vinden we dat niet eens duur. Een miljoen euro voor een rijtjeshuis met een kleine tuin neerleggen, kan dan weleens een hele goede deal zijn.
Rijtjeshuizen voor een miljoen euro zijn in dure steden zoals Amsterdam en Utrecht namelijk nu al redelijk normaal geworden. Wellicht dat je in die steden over 30 jaar dus al vier of vijf miljoen euro moet aftikken voor een normale woning.
Investeren in vastgoed is een goed idee
Doordat de huizenprijzen zoveel en zo snel stijgen, is vastgoed een goede investering. Je kunt namelijk rekenen op een waardestijging van gemiddeld zo’n 10% per jaar. Als je het vastgoed ondertussen ook nog verhuurt, dan behaal je zelfs een nóg hoger rendement.
Over zowel het investeren in vastgoed als het verhuren ervan heb ik al eens eerder een artikel geschreven. Beide artikelen kun je lezen door op de links in de tekst te klikken. Het kan de eerste stap zijn in je eigen weg naar financiële vrijheid!
Disclaimer
De op deze website weergegeven tekst is geen financieel advies en is alleen bedoeld voor vermaak. Als je behoefte hebt aan financieel advies, praat dan eens met een echte financieel adviseur. Denk altijd zelf na en doe je eigen onderzoek.
-
Wat is beter: een huis huren of een huis kopen?
In de tijd dat iedereen flinke overwaarde heeft opgebouwd op zijn woning, lijkt deze vraag haast overbodig. Je zou zeggen: kopen is beter dan huren.
Maar is het allemaal wel zo simpel?
De overwaarde komt alleen vrij als je het huis verkoopt. De waarde zit immers in de stenen. Bovendien is het ook niet zo dat huizenprijzen gegarandeerd stijgen in waarde, ze kunnen ook dalen.
Dus, wat is nou beter? Kopen of huren?
(meer…) -
20 Jaar eerder met pensioen door in het buitenland te leven
Ieder weldenkend mens wil eerder met pensioen kunnen. Natuurlijk hoef je niet achter de geraniums te zitten, maar werken wanneer je wil, in plaats van werken wanneer je moet, is natuurlijk wel prettig. Misschien denk je eraan om 5 jaar eerder met pensioen te gaan, of stoppen rond je 60e. Maar wat als je dit zou oprekken? Is stoppen op je 40e mogelijk?
Hoe gehecht ben je aan Nederland?
In Nederland is het leven grotendeels goed geregeld. Ja, we klagen er op los over van alles en nog wat, maar eigenlijk hebben we het hier niet slecht. Zeker niet in vergelijking tot veel andere landen op deze wereld. Maar al die voorzieningen die we hier hebben, kosten ook veel geld. Daarom zijn de kosten om in Nederland te wonen ook heel hoog.
Om al die hoge kosten te betalen, moet er ook veel geld verdiend worden. En dat doen we dus ook. De lonen liggen hier best hoog, zelfs in vergelijking met andere Europese landen. Dat kan je aan het denken zetten.
Wat zou er gebeuren als je het loon van een Nederlander kan hebben, maar de kosten van een Portugees?
Of als je het extreem wil aanpakken, kun je ook in Afrika of Azië wonen. Daar zijn de kosten zelfs nóg lager dan in Portugal. Dit terwijl de levensstandaard niet per se laag hoeft te zijn. Je betaalt er alleen minder voor de verschillende diensten zoals gezondheidszorg, educatie, cultuur en meer, simpelweg omdat de lonen ook lager liggen.
Je kunt je afvragen of een dokter in Thailand zoveel slechter is dan een dokter in Nederland. Zeker naar verhouding van het salaris. Stel dat een dokter in Thailand 10 keer minder geld verdient dan een Nederlandse dokter, dan is het verschil in kwaliteit waarschijnlijk niet 10 keer. Je krijgt dus vrijwel zeker een betere prijs-kwaliteitverhouding.
Is het daarom misschien tijd om in het buitenland te gaan wonen, zodra je jezelf verzekerd hebt van een Nederlands inkomen? De vrijheid om eerder met pensioen te gaan, lonkt.
Kijk eens naar Vietnam
In 2018 ben ik op vakantie geweest in Vietnam. Het is een schitterend land, maar de mensen zijn er ook een stuk armer. Sterker nog, het gemiddelde maandloon is ongeveer 194 euro (in 2023).
Het is bijna niet te bevatten hoe weinig dat is. Uiteraard verdient een accountant of dokter meer dan dat, maar dan hebben we het waarschijnlijk nog steeds niet over 2.000 euro bruto per maand.
Van die 194 euro kunnen zij dus ook alles betalen. Denk aan de huur, boodschappen, elektriciteit, etc. Waarschijnlijk houden ze zelfs nog een beetje over om van te sparen.
Dat leven in Vietnam bijna niets kost, blijkt ook uit mijn eigen ervaringen daar. Mijn vriendin en ik gingen bijvoorbeeld uit eten in een restaurant voor een totaalprijs van 4 euro. Ja, daar staat 4 (vier) euro. Dat is geen typefout. Wij hebben toen allebei een hoofdgerecht en beide één drankje besteld.
Dat betekent dat je via werken op afstand in Vietnam een rijk man kan zijn. Je behoudt gewoon het Nederlandse loon, maar je maandelijkse kosten zijn nog niet eens de helft van wat je in Nederland alleen al aan hypotheek of huur betaalt.
Als je 2.500 euro bruto per maand verdient, heb je elke maand genoeg geld om iets meer dan 12 maanden werkloosheid in Vietnam te bekostigen. Zei er iemand eerder met pensioen?
Behoud je huidige levensstandaard zelfs als je eerder met pensioen gaat
Uiteraard ga jij niet leven als een standaard Vietnamees. Nee, jij bent als Nederlander inmiddels wel wat luxe gewend. Dus in plaats van gemiddeld 194 euro per maand uit te geven, ga je leven op maar liefst 500 euro per maand. Wat een decadente luxe ligt er nu voor jou in het verschiet.
Voor dit geld koop of huur jij een groot huis of appartement op een prachtige locatie. Uiteraard voorzien van de nodige luxe zoals airco, hoge plafonds, luxe afwerkingen en meer.
500 euro per maand aan kosten is voor ons nog steeds een schijntje, maar in Vietnam kun je van dat geld leven in luxe.
Afhankelijk van je salaris kun je nu per 2 à 3 maanden werken een heel jaar aan levensonderhoud bekostigen in Vietnam. Doe dat 5 tot 10 jaar achter elkaar en je kunt met pensioen. Je hebt dan genoeg geld bij elkaar gespaard om in Vietnam in luxe te leven totdat je komt te overlijden. Je moet alleen nog wel even uitzoeken hoe je daar zolang mag blijven wonen.
Eerder met pensioen alleen op basis van je spaargeld? Nee dank je
Wellicht denk je nu dat leven zonder verdere inkomsten wel erg spannend is. Je hebt nu immers een groot bedrag bij elkaar gespaard om eerder met pensioen te kunnen, maar er komt niets meer bij omdat je niet meer werkt. Wat als er onverwachte kosten komen? Wat doe je aan inflatie? Heb je wel genoeg discipline om je aan je budget te houden? Er zijn toch nog wel erg veel risico’s.
Dat ben ik met je eens. Daarom pak je het anders aan. Eerder met pensioen gaan vergt wel wat planning. Daarom ga je veel van het geld dat je overhoudt, investeren in een passief inkomen. Dat kan van alles zijn, van huurinkomsten uit vastgoed, dividend uit aandelen en meer.
Omdat mijn vriendin en ik al een hypotheekvrij appartement verhuren, krijgen wij 950 euro aan huurinkomsten per maand. Daarvan moet nog 125 euro naar de vereniging van eigenaren (VvE), die het pand beheert. De rest, zo’n 825 euro per maand, is vrij te besteden. Dit is al meer dan het dubbele van een gemiddeld Vietnamees maandloon. En dus is dit ruim voldoende om daar eerder met pensioen te gaan.
Ik geef je dit voorbeeld, om aan te tonen dat een blijvend passief inkomen heel erg haalbaar is. Die huurinkomsten blijven binnenkomen, zelfs als wij in Vietnam zouden verblijven. Omdat de huurprijzen elk jaar omhoog mogen met de inflatie, blijft dit ook over 20 of 30 jaar nog een betrouwbare bron van inkomsten. We zouden dus in Vietnam werkloos kunnen zijn en toch een goed leven kunnen hebben.
Wil jij eerder met pensioen of zou je een rijker leven opbouwen?
Eerder stoppen met werken klinkt natuurlijk als een droom. Maar je hoeft dat niet per se te doen. Je kunt natuurlijk ook gewoon vanuit Vietnam blijven werken voor een Nederlands bedrijf. Al het geld dat je extra overhoudt, ga je nu gebruiken om meer te investeren. In plaats van eerder met pensioen, ga je nu je levensstandaard verhogen.
Aandelen van Amazon, Microsoft, Tesla en andere bedrijven kosten ook niet ineens meer omdat jij in Vietnam woont. Met al het geld dat je nu overhoudt, kun je dus flink investeren op de aandelenmarkt.
Is eerder met pensioen in het buitenland het waard?
Al met al zijn er nogal wat voordelen aan leven in het buitenland, met een Nederlands inkomen. Maar ja, je woont dan wel aan de andere kant van de wereld, waar alles anders is en je niemand kent.
Uiteindelijk is dit voor iedereen anders. Een gezin met jonge kinderen zou dit waarschijnlijk minder snel overwegen dan een gepensioneerd stel.
Wat denk jij? Zou jij het overwegen om huis en haard achter te laten om in het buitenland eerder met pensioen te kunnen? Laat het weten in de opmerkingen.
Heb jij ervaring met leven in het buitenland? Deel het dan met de andere lezers. Misschien is het wel beter/slechter dan we denken. We zouden graag van je horen.
Disclaimer
De op deze website weergegeven tekst is geen financieel advies en is alleen bedoeld voor vermaak. Als je behoefte hebt aan financieel advies, praat dan eens met een echte financieel adviseur. Denk altijd zelf na en doe je eigen onderzoek.